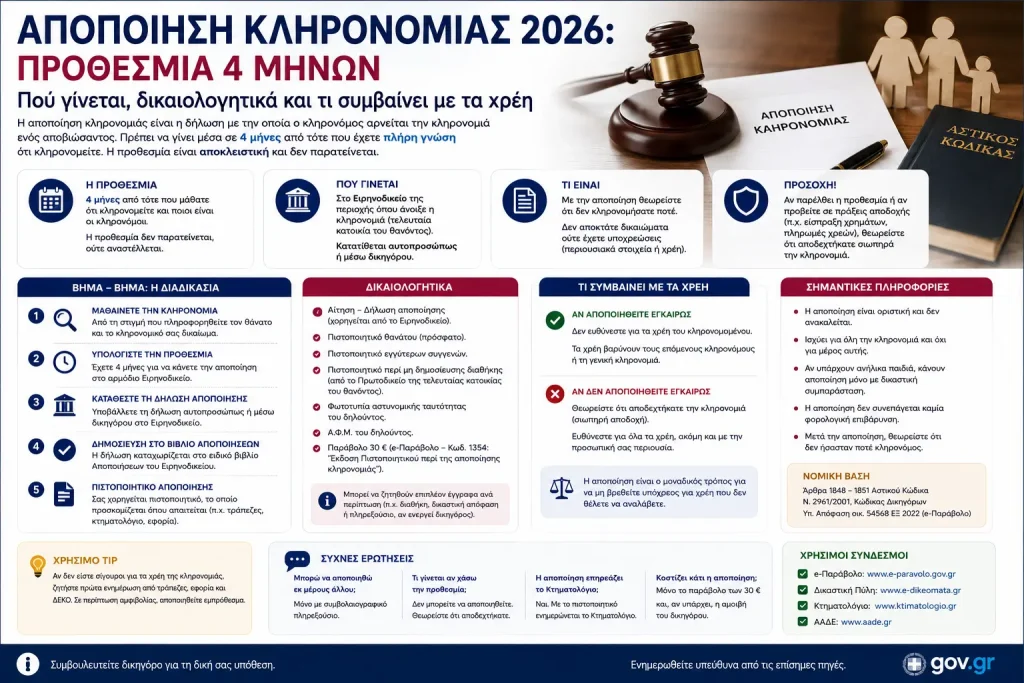
Η αποποίηση κληρονομιάς το 2026 είναι η επίσημη δήλωση με την οποία κάποιος που καλείται ως κληρονόμος δηλώνει ότι δεν θέλει να αποκτήσει την κληρονομία. Το θέμα είναι ιδιαίτερα σημαντικό όταν, εκτός από ακίνητα ή χρήματα, υπάρχουν δάνεια, οφειλές προς την ΑΑΔΕ, ασφαλιστικά ταμεία ή άλλοι πιστωτές.
Ο βασικός κανόνας είναι ότι η αποποίηση γίνεται μέσα σε τέσσερις μήνες. Οι τέσσερις μήνες, όμως, δεν αρχίζουν υποχρεωτικά από την ημερομηνία θανάτου. Σύμφωνα με τον Αστικό Κώδικα, η προθεσμία συνδέεται με τη στιγμή κατά την οποία ο κληρονόμος έμαθε την επαγωγή της κληρονομίας και τον λόγο για τον οποίο καλείται ως κληρονόμος. Αν υπάρχει διαθήκη, η προθεσμία δεν αρχίζει πριν από τη δημοσίευσή της.
Σημαντικό για το 2026: έχει ήδη ψηφιστεί ο ν. 5303/2026, ο οποίος αναμορφώνει σημαντικά το κληρονομικό δίκαιο. Τα νέα κληρονομικά άρθρα εφαρμόζονται σε πρόσωπα των οποίων ο θάνατος επέρχεται από 16 Σεπτεμβρίου 2026 και μετά. Για θανάτους έως και 15 Σεπτεμβρίου 2026 εξακολουθούν να εφαρμόζονται οι προηγούμενοι κανόνες. Η διάκριση αυτή είναι κρίσιμη, ιδιαίτερα για τα χρέη και τους ανήλικους κληρονόμους.
Το άρθρο είναι ενημερωτικό και δεν υποκαθιστά εξατομικευμένη νομική συμβουλή, ειδικά όταν υπάρχουν ανήλικοι, διαθήκη, διαδοχικές αποποιήσεις ή σημαντικές οφειλές.
Αποποίηση κληρονομιάς 2026: Τι ισχύει
Με τον θάνατο ενός προσώπου η κληρονομία επάγεται στους κληρονόμους που ορίζει ο νόμος ή η διαθήκη. Η κληρονομία μπορεί να περιλαμβάνει τόσο ενεργητικό –ακίνητα, καταθέσεις, οχήματα, απαιτήσεις– όσο και παθητικό, δηλαδή κληρονομητές οφειλές.
Ο κληρονόμος μπορεί, εφόσον βρίσκεται ακόμη μέσα στη νόμιμη προθεσμία και δεν έχει ήδη αποδεχθεί την κληρονομία, να την αποποιηθεί.
Η αποποίηση έχει ως βασική συνέπεια ότι η επαγωγή προς τον συγκεκριμένο άνθρωπο θεωρείται σαν να μην έγινε ποτέ. Η κληρονομία δεν εξαφανίζεται ούτε διαγράφονται τα χρέη: καλείται ο επόμενος που θα κληρονομούσε αν ο αποποιηθείς δεν ζούσε κατά τον χρόνο του θανάτου.
Πόσο χρόνο έχω για να κάνω αποποίηση
Για θανάτους που έχουν συμβεί έως τις 15 Σεπτεμβρίου 2026, ο γενικός κανόνας του Αστικού Κώδικα είναι:
4 μήνες από τότε που ο κληρονόμος έμαθε την επαγωγή και τον λόγο της.
Δεν αρκεί συνεπώς σε κάθε περίπτωση να μετρήσουμε τέσσερις μήνες από την ημέρα θανάτου.
Η ΑΑΔΕ, ερμηνεύοντας τον κανόνα, επισημαίνει ότι απαιτείται θετική γνώση των πραγματικών και νομικών περιστατικών από τα οποία προκύπτει ότι το συγκεκριμένο πρόσωπο καλείται ως κληρονόμος. Η απλή γνώση του θανάτου δεν αρκεί πάντα.
Πίνακας προθεσμιών αποποίησης κληρονομιάς
| Περίπτωση | Προθεσμία | Από πότε υπολογίζεται |
|---|---|---|
| Κληρονομία χωρίς διαθήκη | 4 μήνες | Από τη γνώση της επαγωγής και του λόγου της |
| Υπάρχει διαθήκη | 4 μήνες | Όχι πριν από τη δημοσίευση της διαθήκης και τη γνώση της κλήσης |
| Θανών με τελευταία κατοικία στο εξωτερικό | 1 έτος | Με τις προϋποθέσεις του ΑΚ |
| Κληρονόμος που έμαθε την επαγωγή ενώ διέμενε στο εξωτερικό | 1 έτος | Από τη σχετική γνώση |
| Επόμενος κληρονόμος μετά από αποποίηση | 4 μήνες κατά κανόνα | Από τότε που έμαθε την προηγούμενη αποποίηση και ότι πλέον καλείται ο ίδιος |
| Ανήλικος – θάνατος έως 15/9/2026 | Ειδικό καθεστώς | Βλ. ειδική ενότητα παρακάτω |
| Θάνατος από 16/9/2026 | Νέο καθεστώς ν. 5303/2026 | Παραμένει βασικός κανόνας 4 μηνών/1 έτους, με νέα άρθρα ΑΚ |
Από πότε αρχίζουν οι 4 μήνες
Η φράση «γνώση της επαγωγής και του λόγου της» σημαίνει ότι ο ενδιαφερόμενος πρέπει να γνωρίζει όχι μόνο ότι πέθανε κάποιος συγγενής, αλλά και τα περιστατικά που τον καθιστούν πραγματικά κληρονόμο.
Παράδειγμα: ένας μακρινότερος συγγενής μπορεί να γνωρίζει τον θάνατο, αλλά να μη γνωρίζει ότι οι προηγούμενοι στη σειρά κληρονόμοι έχουν αποποιηθεί. Η δική του προθεσμία δεν αντιμετωπίζεται αυτομάτως σαν να άρχισε την ημέρα του θανάτου.
Η επίσημη εγκύκλιος της ΑΑΔΕ αναφέρει ότι ακόμη και αμέλεια ως προς την ενημέρωση δεν ταυτίζεται από μόνη της με θετική γνώση. Η ακριβής στιγμή γνώσης μπορεί πάντως να γίνει αντικείμενο απόδειξης αν υπάρξει διαφωνία.
Τι ισχύει αν υπάρχει διαθήκη
Όταν η κλήση ως κληρονόμου προκύπτει από διαθήκη, η προθεσμία αποποίησης δεν αρχίζει πριν από τη δημοσίευση της διαθήκης.
Αν λοιπόν ένας άνθρωπος πεθάνει τον Ιανουάριο αλλά η διαθήκη δημοσιευθεί τον Μάρτιο, δεν υπολογίζουμε μηχανικά τέσσερις μήνες από τον θάνατο για τον κληρονόμο που καλείται βάσει της διαθήκης.
Πότε η προθεσμία είναι ένα έτος
Αντί για τέσσερις μήνες, ισχύει προθεσμία ενός έτους στις ειδικές περιπτώσεις εξωτερικού που προβλέπει ο Αστικός Κώδικας.
Στο καθεστώς που ισχύει για θανάτους έως 15/9/2026, η ετήσια προθεσμία εφαρμόζεται όταν:
- ο κληρονομούμενος είχε την τελευταία κατοικία του στο εξωτερικό ή
- ο κληρονόμος έμαθε την επαγωγή ενώ διέμενε στο εξωτερικό.
Ο ν. 5303/2026 διατηρεί την ετήσια προθεσμία για το νέο καθεστώς, με αναδιατυπωμένο άρθρο 1845 ΑΚ.
Τι γίνεται αν περάσει η προθεσμία
Αν περάσει η νόμιμη προθεσμία χωρίς έγκυρη αποποίηση, η κληρονομία θεωρείται αποδεκτή.
Η εκπρόθεσμη αποποίηση είναι άκυρη. Αυτό μπορεί να έχει ιδιαίτερα σοβαρές συνέπειες σε κληρονομία με χρέη.
Γι’ αυτό δεν είναι ασφαλές κάποιος να αφήσει απλώς το θέμα χωρίς ενέργεια πιστεύοντας ότι «αν δεν κάνω αποδοχή, δεν κληρονομώ».
Πού γίνεται η αποποίηση
Η δήλωση γίνεται στον γραμματέα του δικαστηρίου της κληρονομίας.
Μετά την εφαρμογή του νέου δικαστικού χάρτη και την κατάργηση των Ειρηνοδικείων ως αυτοτελών δικαστηρίων, οι σχετικές υπηρεσίες έχουν ενταχθεί στα αρμόδια Πρωτοδικεία και τις περιφερειακές τους έδρες. Επομένως, παλιές οδηγίες που αναφέρουν γενικά «πηγαίνετε στο Ειρηνοδικείο» πρέπει να διαβάζονται με προσοχή.
Η ακριβής γραμματεία εξαρτάται από τη δικαστική περιφέρεια της κληρονομίας. Πριν από μετάβαση είναι σωστό να ελέγχεται η σημερινή ιστοσελίδα ή γραμματεία του αρμόδιου Πρωτοδικείου, καθώς η οργάνωση και το αν απαιτείται ραντεβού δεν είναι ενιαία σε όλη τη χώρα.
Η αποποίηση δεν παρέχεται σήμερα ως ενιαία, πλήρως ηλεκτρονική διαδικασία από την αρχή έως το τέλος. Η δήλωση γίνεται στη γραμματεία, αυτοπροσώπως ή μέσω κατάλληλα εξουσιοδοτημένου αντιπροσώπου.
Μπορεί να γίνει αποποίηση με πληρεξούσιο;
Ναι. Αν η δήλωση γίνει μέσω αντιπροσώπου, απαιτείται ειδικό πληρεξούσιο που έχει συνταχθεί με συμβολαιογραφικό έγγραφο. Μια απλή ηλεκτρονική εξουσιοδότηση δεν υποκαθιστά το ειδικό αυτό πληρεξούσιο για την ίδια την πράξη αποποίησης.
Αυτό είναι ιδιαίτερα χρήσιμο για κληρονόμους που βρίσκονται στο εξωτερικό.
Ποια δικαιολογητικά χρειάζονται
Δεν υπάρχει ένα ενιαίο πανελλαδικό checklist, δημοσιευμένο από όλες τις γραμματείες, για κάθε πιθανή περίπτωση. Ανάλογα με τον τρόπο κλήσης στην κληρονομία, συνήθως χρειάζεται να είναι διαθέσιμα:
- δελτίο ταυτότητας ή άλλο έγγραφο ταυτοποίησης,
- ληξιαρχική πράξη θανάτου,
- πιστοποιητικό εγγυτέρων συγγενών, όπου είναι αναγκαίο για την απόδειξη της συγγένειας,
- στοιχεία δημοσίευσης ή αντίγραφο διαθήκης, αν υπάρχει,
- προηγούμενες εκθέσεις αποποίησης, όταν κάποιος καλείται επειδή αποποιήθηκαν προηγούμενοι κληρονόμοι,
- ειδικό συμβολαιογραφικό πληρεξούσιο αν ενεργεί αντιπρόσωπος,
- δικαστική άδεια όταν πρόκειται για αποποίηση για λογαριασμό ανηλίκου.
Επειδή τα πρακτικά δικαιολογητικά μπορεί να διαφέρουν ανά περίπτωση και δικαστήριο, πρέπει να γίνεται έλεγχος με τη γραμματεία πριν από την κατάθεση.
Δεν εντοπίζεται στις κεντρικές επίσημες οδηγίες ένα ενιαίο πανελλαδικό τέλος που να πρέπει να συγχέεται με την ίδια την αποποίηση. Το παράβολο των 5€ που αναφέρεται παρακάτω αφορά την έκδοση του σχετικού πιστοποιητικού.
Πώς κάνω αποποίηση κληρονομιάς το 2026
- Εξακριβώνω ότι έχω κληθεί ως κληρονόμος και για ποιον λόγο.
- Υπολογίζω σωστά την προθεσμία, χωρίς να θεωρώ αυθαίρετα ότι αρχίζει πάντα από τον θάνατο.
- Εντοπίζω το αρμόδιο Πρωτοδικείο ή την αρμόδια περιφερειακή έδρα.
- Ελέγχω από τη γραμματεία αν χρειάζεται ραντεβού.
- Συγκεντρώνω τα δικαιολογητικά που αντιστοιχούν στη συγκεκριμένη κληρονομία.
- Παρουσιάζομαι ο ίδιος ή μέσω αντιπροσώπου με ειδικό συμβολαιογραφικό πληρεξούσιο.
- Υποβάλλω τη δήλωση αποποίησης στον αρμόδιο γραμματέα.
- Κρατώ αντίγραφο της σχετικής έκθεσης και, όταν χρειάζεται, ζητώ πιστοποιητικό.
- Ελέγχω ποιος καλείται στη συνέχεια, ιδιαίτερα αν υπάρχουν παιδιά.
- Ελέγχω χωριστά τις φορολογικές υποχρεώσεις στην ΑΑΔΕ.
Αν αποποιηθώ, τι γίνεται με τα χρέη;
Για έγκυρη αποποίηση, η επαγωγή προς τον αποποιηθέντα αντιμετωπίζεται σαν να μην έγινε. Ο αποποιηθείς δεν κρατά τα περιουσιακά στοιχεία της κληρονομίας και δεν παραμένει κληρονόμος των κληρονομικών χρεών.
Τα χρέη όμως δεν διαγράφονται. Η κληρονομία περνά στον επόμενο κληρονόμο μαζί με το ενεργητικό και το παθητικό της.
Αυτό αφορά, κατά κανόνα, κληρονομητές χρηματικές οφειλές προς:
- τράπεζες,
- ΑΑΔΕ,
- ασφαλιστικούς οργανισμούς,
- ιδιώτες ή επιχειρήσεις,
- άλλους πιστωτές.
Η ΑΑΔΕ έχει επιβεβαιώσει ότι κάποιος που έχει αποποιηθεί εμπρόθεσμα δεν καθίσταται κληρονόμος ώστε να ευθύνεται ως τέτοιος για φορολογικές οφειλές του αποβιώσαντος.
Πρέπει να ξέρω ακριβώς πόσα είναι τα χρέη;
Όχι για να μπορέσεις να αποποιηθείς. Δεν απαιτείται να έχει προηγηθεί πλήρης αποτίμηση όλων των οφειλών.
Είναι όμως χρήσιμο να γίνεται έλεγχος, επειδή στο καθεστώς που ισχύει για θανάτους έως 15/9/2026 η απλή αποδοχή μπορεί να έχει πολύ διαφορετικές συνέπειες από την αποποίηση ή το ευεργέτημα απογραφής.
Αν ένα άγνωστο χρέος αποκαλυφθεί αφού η κληρονομία έχει ήδη οριστικά γίνει αποδεκτή, η απλή άγνοια της πραγματικής οικονομικής κατάστασης της κληρονομίας δεν αποτελεί γενικά από μόνη της λόγο για να ανατραπεί η αποδοχή.
Τι αλλάζει στα χρέη από 16 Σεπτεμβρίου 2026
Ο ν. 5303/2026 αλλάζει ουσιαστικά το σύστημα για θανάτους από 16/9/2026. Το νέο άρθρο 1892 ΑΚ θεσπίζει ως βασικό κανόνα ότι ο κληρονόμος δεν ευθύνεται με την ατομική του περιουσία για τις υποχρεώσεις της κληρονομίας, με τις εξαιρέσεις και τις ειδικές περιπτώσεις που προβλέπει ο νέος νόμος. Παράλληλα εισάγεται σύστημα δικαστικής εκκαθάρισης της κληρονομίας.
Άρα ένα άρθρο που λέει γενικά ότι «αν αποδεχθείς κληρονομιά το 2026 κινδυνεύει πάντα η προσωπική σου περιουσία» δεν είναι σωστό για όλους τους θανάτους του 2026. Η ημερομηνία θανάτου είναι καθοριστική.
Μπορώ να πάρω το σπίτι αλλά να αποποιηθώ τα χρέη;
Όχι. Δεν μπορεί κάποιος να επιλέξει συγκεκριμένο ακίνητο ή κατάθεση και ταυτόχρονα να αποποιηθεί τις υποχρεώσεις της ίδιας κληρονομικής μερίδας.
Η αποποίηση υπό όρο, με προθεσμία ή για μέρος της ίδιας κληρονομίας είναι άκυρη. Υπάρχουν ειδικοί κανόνες όταν κάποιος καλείται σε περισσότερες αυτοτελείς κληρονομικές μερίδες, αλλά αυτό δεν σημαίνει ότι μπορεί να «διαλέξει» μεμονωμένα περιουσιακά στοιχεία και να αφήσει τα χρέη.
Ποιος κληρονομεί μετά την αποποίηση
Ο αποποιηθείς αντιμετωπίζεται ως προς τη συγκεκριμένη επαγωγή σαν να μην ζούσε κατά τον θάνατο. Έτσι εξετάζεται ποιος θα καλούνταν τότε στη θέση του.
Τι γίνεται μετά την αποποίηση – Ποιος είναι ο επόμενος κληρονόμος
| Περίπτωση | Τι μπορεί να συμβεί |
| Παιδί του θανόντος αποποιείται | Μπορεί να κληθούν οι κατιόντες του, εφόσον εφαρμόζονται οι κανόνες εκπροσώπησης |
| Κληρονόμος βάσει διαθήκης αποποιείται | Εξετάζεται η διαθήκη και οι κανόνες διαδοχής |
| Όλοι οι προηγούμενοι συγγενείς αποποιούνται | Η κλήση μπορεί να μετακινηθεί στην επόμενη τάξη συγγενών |
| Νέος κληρονόμος πληροφορείται την αποποίηση | Αρχίζει η δική του προθεσμία όταν γνωρίζει ότι πλέον καλείται |
Δεν πρέπει συνεπώς ένας γονέας να κάνει αποποίηση θεωρώντας ότι «τελείωσε το θέμα», χωρίς να εξετάσει αν πλέον καλούνται τα παιδιά του.
Τι γίνεται όταν μετά την αποποίηση κληρονομούν ανήλικα παιδιά
Αυτό είναι ένα από τα πιο κρίσιμα σημεία.
Αν μετά την αποποίηση του γονέα η κληρονομική μερίδα περάσει στα ανήλικα παιδιά του, οι γονείς δεν μπορούν απλώς να υπογράψουν μία κοινή δήλωση αποποίησης για λογαριασμό του παιδιού.
Απαιτείται προηγουμένως δικαστική άδεια για την αποποίηση εκ μέρους του ανηλίκου. Μετά τη δικαστική απόφαση ακολουθεί η δήλωση αποποίησης στη γραμματεία του αρμόδιου δικαστηρίου.
Θάνατος έως 15 Σεπτεμβρίου 2026
Για το παλιό καθεστώς ισχύει η ειδική ερμηνευτική διάταξη του άρθρου 35 ν. 4786/2021. Η ΑΑΔΕ έχει διευκρινίσει ότι ο ανήλικος κληρονόμος διατηρεί, υπό τις προϋποθέσεις του νόμου, δικαίωμα αποποίησης έως ένα έτος μετά την ενηλικίωσή του, εφόσον δεν έχει προηγηθεί έγκυρη αποδοχή.
Οι νόμιμοι εκπρόσωποί του μπορούν, πριν από την ενηλικίωση, να ζητήσουν δικαστική άδεια ώστε να γίνει αποποίηση για λογαριασμό του.
Θάνατος από 16 Σεπτεμβρίου 2026
Εδώ χρειάζεται μεγάλη προσοχή: ο ν. 5303/2026 καταργεί την παραπάνω παλιά ειδική διάταξη για τις νέες κληρονομικές σχέσεις και εισάγει διαφορετικό σύστημα προστασίας του ανηλίκου και ευθύνης για τα κληρονομικά χρέη.
Επομένως, για θάνατο από 16/9/2026 και μετά δεν πρέπει κάποιος να στηρίζεται μηχανικά στον παλιό κανόνα «το παιδί έχει μέχρι έναν χρόνο μετά τα 18». Η υπόθεση πρέπει να εξετάζεται με τον νέο νόμο.
Σε κάθε περίπτωση, όταν εμπλέκεται ανήλικο, η έγκαιρη δικαστική διαδικασία είναι ιδιαίτερα σημαντική.
Τι είναι το ευεργέτημα της απογραφής
Για θανάτους έως 15/9/2026, το ευεργέτημα της απογραφής αποτελεί εναλλακτική λύση για κληρονόμο που δεν θέλει να αποποιηθεί αλλά θέλει να περιορίσει την ευθύνη του για τα χρέη.
Η δήλωση γίνεται όσο υπάρχει ακόμη δικαίωμα αποποίησης και η απογραφή πρέπει να ολοκληρωθεί μέσα στην προβλεπόμενη προθεσμία. Με το παραδοσιακό καθεστώς, η κληρονομική περιουσία διαχωρίζεται από την προσωπική περιουσία του κληρονόμου και η ευθύνη περιορίζεται μέχρι το ενεργητικό της κληρονομίας.
Αποποίηση vs αποδοχή vs ευεργέτημα απογραφής
| Επιλογή | Τι συμβαίνει με περιουσία | Τι συμβαίνει με χρέη | Βασικό χαρακτηριστικό |
| Απλή αποδοχή* | Ο κληρονόμος αποκτά την κληρονομία | Στο παλιό καθεστώς μπορεί να ευθύνεται και προσωπικά | Γίνεται οριστικός κληρονόμος |
| Αποποίηση | Δεν αποκτά στοιχεία της κληρονομίας | Δεν παραμένει κληρονόμος των οφειλών | Καλείται ο επόμενος |
| Ευεργέτημα απογραφής* | Διατηρεί την κληρονομία | Ευθύνη έως την κληρονομική περιουσία | Διαχωρισμός κληρονομικής και ατομικής περιουσίας |
*Ο πίνακας περιγράφει το καθεστώς για θανάτους έως 15/9/2026. Για θανάτους από 16/9/2026 ο ν. 5303/2026 αλλάζει ουσιωδώς το σύστημα ευθύνης για τα κληρονομικά χρέη.
Ποιες πράξεις μπορεί να θεωρηθούν αποδοχή
Αν ένας κληρονόμος έχει ήδη αποδεχθεί ρητά ή σιωπηρά την κληρονομία, μεταγενέστερη αποποίηση μπορεί να είναι άκυρη.
Η σιωπηρή αποδοχή κρίνεται από τις συγκεκριμένες ενέργειες και περιστάσεις. Η ΑΑΔΕ έχει αναφέρει ως ενέργειες που μπορεί, ανάλογα με την περίπτωση, να αποτελέσουν ένδειξη αποδοχής:
- υποβολή δήλωσης φόρου κληρονομιάς,
- αίτηση για κληρονομητήριο,
- πράξεις διαχείρισης ή διάθεσης που δείχνουν πρόθεση οριστικής κατοχής,
- δήλωση κληρονομιαίου ακινήτου στο Ε9.
Αυτό δεν σημαίνει ότι κάθε πράξη διατήρησης ή προστασίας ενός περιουσιακού στοιχείου αποτελεί αυτομάτως αποδοχή. Η αξιολόγηση είναι νομική και εξαρτάται από τα πραγματικά περιστατικά.
Πριν αποφασίσει κάποιος αν θα αποποιηθεί, καλό είναι να αποφεύγει πώληση, μεταβίβαση, ανάληψη ή εκμετάλλευση κληρονομιαίων στοιχείων σαν να είναι ήδη οριστικός ιδιοκτήτης.
Μπορώ να αλλάξω γνώμη μετά την αποποίηση;
Η αποποίηση είναι κατά κανόνα αμετάκλητη.
Μπορεί να αμφισβητηθεί δικαστικά μόνο σε ειδικές περιπτώσεις, όπως πλάνη, απειλή ή απάτη, με τους αυστηρούς κανόνες του Αστικού Κώδικα. Η πλάνη σχετικά απλώς με την αξία των περιουσιακών στοιχείων ή το ύψος των χρεών δεν αντιμετωπίζεται γενικά ως ουσιώδης λόγος ακύρωσης.
Πώς βγάζω πιστοποιητικό περί αποποίησης ή μη κληρονομιάς
Η διαδικασία για το πιστοποιητικό περί αποποίησης ή μη κληρονομιάς είναι διαφορετική από την ίδια τη δήλωση αποποίησης.
Σύμφωνα με το Μητρώο «Μίτος», όπως ήταν ενημερωμένο στις 28 Ιουλίου 2026, η αίτηση μπορεί να εξυπηρετηθεί μέσω:
- Πρωτοδικείων και υπηρεσιών των πρώην Ειρηνοδικείων που έχουν ενταχθεί σε αυτά,
- ΚΕΠ,
- myKEPlive,
- ηλεκτρονικά μέσω gov.gr, όπου υποστηρίζεται η δικαστική υπηρεσία.
Το επίσημο κόστος είναι 5€, με e-Παράβολο/μεγαρόσημο κωδικού 1375, ενώ το Μίτος δίνει ενδεικτικό χρόνο έκδοσης 5 ημέρες. Για επιπλέον αντίγραφο στη φυσική διαδικασία μπορεί να απαιτείται πρόσθετο τέλος.
Ανάλογα με την περίπτωση μπορεί να ζητηθούν:
- ταυτότητα,
- ληξιαρχική πράξη θανάτου,
- πιστοποιητικό εγγυτέρων συγγενών,
- στοιχεία ή αντίγραφο διαθήκης,
- αποδεικτικό πληρωμής του παραβόλου,
- εξουσιοδότηση όταν το πιστοποιητικό ζητείται από τρίτο πρόσωπο.
Η επίσημη διαδικασία έκδοσης πιστοποιητικού αποποίησης κληρονομιάς περιγράφεται αναλυτικά στο Μητρώο «Μίτος».
Τι γίνεται με τη δήλωση φόρου κληρονομιάς
Η φορολογική προθεσμία είναι διαφορετική από την τετράμηνη προθεσμία αποποίησης.
Η ΑΑΔΕ αναφέρει ως γενικό κανόνα ότι η δήλωση φόρου κληρονομιάς υποβάλλεται:
- μέσα σε 9 μήνες, όταν ο θάνατος έγινε στην Ελλάδα,
- μέσα σε 1 έτος, όταν ο θάνατος έγινε στο εξωτερικό ή οι κληρονόμοι/κληροδόχοι διέμεναν στο εξωτερικό κατά τον χρόνο του θανάτου.
Για υποστηριζόμενες περιπτώσεις οι δηλώσεις γίνονται ηλεκτρονικά μέσω myPROPERTY. Άλλες περιπτώσεις υποβάλλονται ως «Δήλωση Φόρου Κληρονομιάς μέσω ΔΟΥ» και διεκπεραιώνονται από την αρμόδια φορολογική υπηρεσία σύμφωνα με τις οδηγίες της ΑΑΔΕ.
Κάποιος που έχει κάνει έγκυρη αποποίηση δεν υποβάλλει δήλωση φόρου κληρονομιάς ως κληρονόμος για την κληρονομική μερίδα που αποποιήθηκε. Η φορολογική υποχρέωση μεταφέρεται στον άνθρωπο που τελικά καλείται και αποκτά την κληρονομία.
Μάλιστα, επειδή η υποβολή δήλωσης φόρου κληρονομιάς μπορεί υπό περιστάσεις να αξιολογηθεί ως πράξη αποδοχής, όποιος εξετάζει σοβαρά την αποποίηση δεν πρέπει να κάνει φορολογικές ενέργειες μηχανικά πριν ξεκαθαρίσει τη θέση του.
Πρακτικά παραδείγματα
Παράδειγμα 1 – Γονέας πεθαίνει χωρίς διαθήκη
Ο γονέας πεθαίνει και το ενήλικο παιδί γνωρίζει αμέσως ότι δεν υπάρχει διαθήκη και ότι καλείται ως κληρονόμος. Κατά κανόνα η τετράμηνη προθεσμία αρχίζει από τότε που έχει αυτή τη γνώση, που στην πράξη μπορεί να συμπίπτει με τον χρόνο του θανάτου.
Παράδειγμα 2 – Η διαθήκη δημοσιεύεται αργότερα
Ο θάνατος γίνεται τον Ιανουάριο, αλλά διαθήκη που καλεί συγκεκριμένο πρόσωπο δημοσιεύεται τον Μάρτιο. Για την κλήση από τη διαθήκη, η προθεσμία δεν μπορεί να αρχίσει πριν από τη δημοσίευσή της.
Παράδειγμα 3 – Ο γονέας αποποιείται και καλούνται τα παιδιά του
Μόλις τα παιδιά πληροφορηθούν ότι λόγω της αποποίησης του γονέα τους καλούνται πλέον τα ίδια ως κληρονόμοι, εξετάζεται η δική τους προθεσμία. Δεν χρησιμοποιείται αυτόματα η αρχική ημερομηνία που ίσχυε για τον γονέα.
Παράδειγμα 4 – Τα παιδιά είναι ανήλικα
Οι γονείς δεν κάνουν απλή αποποίηση για λογαριασμό τους. Απαιτείται δικαστική άδεια και στη συνέχεια δήλωση αποποίησης. Για θανάτους έως 15/9/2026 υπάρχει και το ειδικό παλιό δικαίωμα του ανηλίκου έως ένα έτος μετά την ενηλικίωση, υπό τις νόμιμες προϋποθέσεις.
Παράδειγμα 5 – Ο κληρονόμος ζει μόνιμα στο εξωτερικό
Εφόσον συντρέχουν οι όροι του Αστικού Κώδικα για κατοικία/γνώση στο εξωτερικό, η προθεσμία μπορεί να είναι ένα έτος αντί τεσσάρων μηνών.
Παράδειγμα 6 – Ανακαλύπτονται μεγάλα χρέη
Ο κληρονόμος δεν χρειάζεται να γνωρίζει μέχρι τελευταίου ευρώ το ύψος των χρεών για να αποποιηθεί. Αν βρίσκεται μέσα στην προθεσμία και δεν έχει αποδεχθεί την κληρονομία, μπορεί να κάνει αποποίηση. Για θανάτους έως 15/9/2026 πρέπει επίσης να γνωρίζει τη δυνατότητα του ευεργετήματος απογραφής. Για θανάτους από 16/9/2026 ισχύει το νέο σύστημα του ν. 5303/2026.
Checklist πριν λήξει η προθεσμία αποποίησης
- Έχω εξακριβώσει γιατί καλούμαι ως κληρονόμος;
- Υπάρχει διαθήκη και έχει δημοσιευθεί;
- Έχω υπολογίσει την προθεσμία από τη σωστή ημερομηνία;
- Ισχύει τετράμηνη ή ετήσια προθεσμία;
- Έχω ελέγξει αν προηγούμενοι κληρονόμοι αποποιήθηκαν;
- Υπάρχουν ανήλικα παιδιά που μπορεί να κληθούν μετά από εμένα;
- Έχω εντοπίσει το σωστό Πρωτοδικείο/περιφερειακή έδρα;
- Έχω ελέγξει αν απαιτείται ραντεβού;
- Έχω ληξιαρχική πράξη θανάτου και τα απαιτούμενα πιστοποιητικά;
- Αν ενεργεί αντιπρόσωπος, υπάρχει ειδικό συμβολαιογραφικό πληρεξούσιο;
- Έχω αποφύγει πράξεις που μπορεί να θεωρηθούν αποδοχή;
- Έχω ξεχωρίσει την προθεσμία αποποίησης από τις φορολογικές προθεσμίες;
Συχνές ερωτήσεις
Πόσο χρόνο έχω για αποποίηση κληρονομιάς;
Κατά κανόνα τέσσερις μήνες από τη γνώση της επαγωγής και του λόγου της.
Είναι πάντα 4 μήνες;
Όχι. Σε συγκεκριμένες περιπτώσεις εξωτερικού η προθεσμία είναι ένα έτος.
Από πότε μετρά η προθεσμία;
Από όταν ο κληρονόμος γνωρίζει ότι η κληρονομία επάγεται σε αυτόν και για ποιον λόγο.
Τι γίνεται αν υπάρχει διαθήκη;
Η προθεσμία που βασίζεται στη διαθήκη δεν αρχίζει πριν από τη δημοσίευσή της.
Πού κάνω αποποίηση;
Στη γραμματεία του αρμόδιου δικαστηρίου της κληρονομίας, σήμερα στο αντίστοιχο Πρωτοδικείο ή αρμόδια περιφερειακή έδρα.
Χρειάζομαι δικηγόρο;
Ο Αστικός Κώδικας δεν καθιστά γενικά τον δικηγόρο προϋπόθεση για αυτοπρόσωπη δήλωση, αλλά σε σύνθετες υποθέσεις η νομική καθοδήγηση είναι ιδιαίτερα χρήσιμη.
Μπορώ να κάνω αποποίηση με πληρεξούσιο;
Ναι, αλλά απαιτείται ειδικό συμβολαιογραφικό πληρεξούσιο.
Τι γίνεται αν περάσουν οι 4 μήνες;
Αν έχει λήξει η νόμιμη προθεσμία, η αποποίηση είναι άκυρη και η κληρονομία θεωρείται αποδεκτή.
Αν αποποιηθώ, τι γίνεται με τα χρέη;
Δεν διαγράφονται. Η κληρονομία και οι κληρονομητές υποχρεώσεις περνούν στον επόμενο κληρονόμο.
Ποιος κληρονομεί μετά από εμένα;
Εκείνος που θα καλούνταν αν ο αποποιηθείς δεν ζούσε κατά τον χρόνο του θανάτου, με βάση τον νόμο ή τη διαθήκη.
Τι γίνεται αν έχω ανήλικα παιδιά;
Μπορεί να κληθούν στη θέση σου. Για αποποίηση εκ μέρους τους απαιτείται δικαστική άδεια.
Πώς γίνεται αποποίηση για ανήλικο;
Προηγείται αίτηση και δικαστική άδεια και στη συνέχεια πραγματοποιείται η δήλωση αποποίησης για λογαριασμό του.
Τι είναι το ευεργέτημα απογραφής;
Στο παλιό καθεστώς επιτρέπει στον κληρονόμο να διατηρήσει την κληρονομία με διαχωρισμό της από την προσωπική του περιουσία και περιορισμένη ευθύνη για τα χρέη.
Μπορώ να πάρω το σπίτι αλλά όχι τα χρέη;
Όχι για την ίδια κληρονομική μερίδα. Δεν επιτρέπεται να επιλεγούν μόνο τα «καλά» στοιχεία της κληρονομίας.
Μπορώ να αλλάξω γνώμη μετά την αποποίηση;
Κατά κανόνα όχι. Η αποποίηση είναι αμετάκλητη, με πολύ περιορισμένες δυνατότητες δικαστικής ακύρωσης.
Πώς βγάζω πιστοποιητικό αποποίησης;
Μέσω της αρμόδιας δικαστικής υπηρεσίας, ΚΕΠ, myKEPlive ή ηλεκτρονικά όπου υποστηρίζεται. Το Μίτος αναφέρει κόστος 5€ και ενδεικτικό χρόνο 5 ημερών.