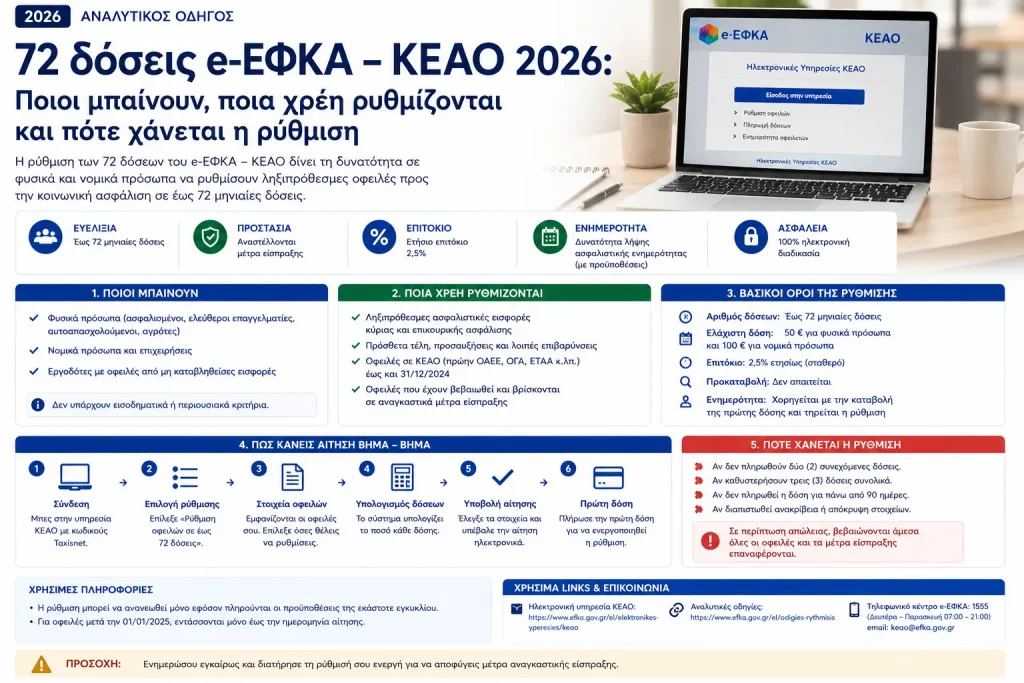
Το 2026 βρίσκεται σε ισχύ νέα ειδική ρύθμιση ασφαλιστικών οφειλών προς e-ΕΦΚΑ και λοιπούς Φορείς Κοινωνικής Ασφάλισης σε έως 72 μηνιαίες δόσεις, βάσει του άρθρου 22 του ν.5313/2026. Αφορά οφειλές για ασφαλιστικές περιόδους έως και 31 Δεκεμβρίου 2023, εφόσον πληρούνται οι ειδικές προϋποθέσεις. Η αίτηση υποβάλλεται ηλεκτρονικά μέσω ΚΕΑΟ και η ρύθμιση ενεργοποιείται μόνο μετά την πληρωμή της πρώτης δόσης.
Η σημαντικότερη παγίδα είναι ότι οι 72 δόσεις δεν αφορούν αυτομάτως κάθε χρέος προς τον ΕΦΚΑ. Κρίσιμο ρόλο παίζουν η περίοδος στην οποία αφορά η οφειλή, η κατάσταση του χρέους στις 21 Απριλίου 2026, αλλά και το αν υπάρχουν νεότερες οφειλές από το 2024 και μετά.
ΠΡΟΘΕΣΜΙΑ ΑΙΤΗΣΗΣ: 31 ΔΕΚΕΜΒΡΙΟΥ 2026
Στο live fact-check της 5ης Σεπτεμβρίου 2026 η επίσημη FAQ του e-ΕΦΚΑ και η Εγκύκλιος 15/2026 εξακολουθούν να αναφέρουν την 31/12/2026. Δεν εντοπίστηκε επίσημη παράταση ούτε επίσημα ανακοινωμένη διαφορετική ώρα κλεισίματος της ηλεκτρονικής εφαρμογής.
Σημερινή ειδική σημείωση για τη δόση Αυγούστου 2026
Λόγω αυξημένου φόρτου στις ηλεκτρονικές υπηρεσίες, ο e-ΕΦΚΑ ανακοίνωσε ότι δεν επιβάλλεται προσαύξηση για τη δόση Αυγούστου 2026 των 72 δόσεων και της πάγιας ρύθμισης, εφόσον η συγκεκριμένη δόση καταβληθεί μέσω των αρμόδιων υπηρεσιών ΚΕΑΟ έως και 10 Σεπτεμβρίου 2026. Πρόκειται για προσωρινή διευκόλυνση συγκεκριμένης δόσης και όχι για παράταση της προθεσμίας υποβολής αίτησης στις 72 δόσεις.
Το ποσό που χρωστάς, όπως εμφανίζεται στο myAADE.
Καθορίζει σε πόσες δόσεις μπορεί να ρυθμιστεί.
Όσο περισσότερες, τόσο μικρότερη η δόση αλλά μεγαλύτερος ο συνολικός τόκος.
Προκαταρκτικό αποτέλεσμα
…
Ενδεικτικός υπολογισμός. Ο αριθμός δόσεων, η ελάχιστη δόση και οι όροι απώλειας προέρχονται από τα επίσημα κείμενα της ΑΑΔΕ. Ο τόκος δίνεται ως εκτίμηση — το ακριβές επιτόκιο ορίζεται με βάση τον ν.4152/2013 και εμφανίζεται στην πράξη ρύθμισης. Το τελικό ποσό είναι αυτό του myAADE.
Τι είναι η νέα ρύθμιση 72 δόσεων ΚΕΑΟ
Η νέα ρύθμιση δημιουργήθηκε με το άρθρο 22 του ν.5313/2026, που δημοσιεύθηκε στο ΦΕΚ Α΄102/25.06.2026.
Δεν πρέπει να συγχέεται με:
- την παλαιότερη ρύθμιση 72 δόσεων του ν.5036/2023,
- τις 120 δόσεις του ν.4611/2019,
- επανένταξη σε χαμένη παλαιά ρύθμιση,
- την πάγια ρύθμιση ΚΕΑΟ,
- τον εξωδικαστικό μηχανισμό,
- τις νέες 72 δόσεις φορολογικών οφειλών της ΑΑΔΕ του άρθρου 19 του ίδιου νόμου.
Ο ν.5313/2026 περιλαμβάνει διαφορετική διάταξη για τις φορολογικές οφειλές στο άρθρο 19 και διαφορετική για τις ασφαλιστικές οφειλές στο άρθρο 22.
Ποιοι μπορούν να μπουν
Ο βασικός έλεγχος έχει τρία στάδια:
- Η οφειλή πρέπει να αφορά χρονικό διάστημα έως 31/12/2023.
- Η συγκεκριμένη οφειλή δεν πρέπει να ήταν ρυθμισμένη στις 21/04/2026 ούτε να έχει υπαχθεί σε ρύθμιση έως την ημερομηνία της αίτησης.
- Τυχόν άλλες ασφαλιστικές οφειλές πρέπει να είναι εξοφλημένες ή νόμιμα τακτοποιημένες. Για χρέη από 01/01/2024 και μετά αυτό συνήθως σημαίνει εξόφληση ή παράλληλη πάγια ρύθμιση.
Ποιες οφειλές ρυθμίζονται
Η Εγκύκλιος 15/2026 αναφέρει ρητά οφειλές προς τον e-ΕΦΚΑ και λοιπούς Φορείς Κοινωνικής Ασφάλισης που αφορούν χρονικά διαστήματα έως και 31 Δεκεμβρίου 2023.
Αυτό σημαίνει ότι το κρίσιμο στοιχείο δεν είναι απλώς «πότε εμφανίστηκε το χρέος στο ΚΕΑΟ».
Ασφαλιστική περίοδος και βεβαίωση στο ΚΕΑΟ δεν είναι το ίδιο
Για παράδειγμα, εισφορές που αφορούν το 2023 δεν μετατρέπονται σε «χρέος του 2024» μόνο και μόνο επειδή βεβαιώθηκαν ή διαβιβάστηκαν αργότερα στο ΚΕΑΟ.
Αντίθετα, εισφορά που αφορά ασφαλιστική περίοδο του 2024 δεν μπαίνει στην ειδική 72δόση, ακόμη και αν βρίσκεται στην ίδια συνολική καρτέλα οφειλών.
Η περίοδος στην οποία αναφέρεται η ασφαλιστική υποχρέωση είναι επομένως το βασικό χρονικό κριτήριο του άρθρου 22.
Ποιες οφειλές δεν μπαίνουν
Δεν εντάσσονται στην ειδική ρύθμιση:
| Περίπτωση | Τι ισχύει |
|---|---|
| Οφειλή ασφαλιστικής περιόδου 2024, 2025 ή 2026 | Δεν μπαίνει στις ειδικές 72 δόσεις |
| Οφειλή που ήταν ρυθμισμένη στις 21/04/2026 | Αποκλείεται από την ειδική ρύθμιση |
| Οφειλή που υπήχθη σε άλλη ρύθμιση μετά τις 21/04/2026 και πριν από την αίτηση | Δεν πληροί τη δεύτερη προϋπόθεση |
| Οφειλή σε αναστολή είσπραξης | Μπορεί να ενταχθεί κατ’ επιλογή του οφειλέτη |
| Χρέος ΑΑΔΕ | Δεν είναι χρέος ΚΕΑΟ – ισχύει διαφορετική διαδικασία |
Ο νόμος δεν περιέχει μια γενική λίστα που να αποκλείει π.χ. όλες τις εργοδοτικές, ΟΑΕΕ ή αγροτικές οφειλές. Οι βασικοί περιορισμοί είναι η περίοδος, η κατάσταση της οφειλής και οι λοιπές προϋποθέσεις του άρθρου 22.
Υπάρχουν όμως διαδικαστικές εξαιρέσεις. Ειδικά για οφειλές του πρώην ΝΑΤ, η Εγκύκλιος δεν προβλέπει την ίδια ηλεκτρονική διαδρομή μέσω ΚΕΑΟ που ισχύει για τις συνηθισμένες οφειλές e-ΕΦΚΑ.
Τι σημαίνει η ημερομηνία 21 Απριλίου 2026
Η 21/04/2026 είναι ίσως η σημαντικότερη ημερομηνία ολόκληρης της ρύθμισης.
Ήμουν αρρύθμιστος στις 21/04/2026
Αν το χρέος έως 31/12/2023 ήταν αρρύθμιστο τότε και δεν μπήκε σε άλλη ρύθμιση μέχρι την ημέρα που κάνετε την αίτηση, μπορεί καταρχήν να πληροί την προϋπόθεση.
Είχα ενεργή πάγια ρύθμιση στις 21/04/2026
Η συγκεκριμένη οφειλή δεν μπορεί να μεταφερθεί απλώς στις νέες 72 δόσεις. Ήταν ήδη ρυθμισμένη στην κρίσιμη ημερομηνία.
Είχα χάσει παλιά ρύθμιση πριν από τις 21/04/2026
Εφόσον η παλιά ρύθμιση είχε ήδη χαθεί πριν από την κρίσιμη ημερομηνία και το χρέος ήταν πλέον αρρύθμιστο στις 21/04/2026, μπορεί καταρχήν να εξεταστεί για τις 72 δόσεις, αρκεί να μην υπήχθη ξανά σε άλλη ρύθμιση μέχρι την αίτηση.
Έχασα τη ρύθμιση μετά τις 21/04/2026
Αν η ρύθμιση ήταν ενεργή στις 21/04/2026, το γεγονός ότι χάθηκε αργότερα δεν αλλάζει την κατάσταση που υπήρχε στην κρίσιμη ημερομηνία. Άρα η οφειλή δεν πληροί τον συγκεκριμένο όρο.
Έκανα νέα ρύθμιση μετά τις 21/04/2026
Η νομοθεσία απαιτεί η οφειλή να μην έχει υπαχθεί σε καθεστώς ρύθμισης έως την ημερομηνία υποβολής της νέας αίτησης. Επομένως η μεταγενέστερη υπαγωγή σε άλλη ρύθμιση αποτελεί εμπόδιο.
Μάλιστα, η τεχνική εφαρμογή εμφανίζει ενημερωτικό μήνυμα όταν διαπιστώνεται ενεργή ρύθμιση στις 21/04/2026 ή μεταγενέστερα.
72 δόσεις ΚΕΑΟ βήμα βήμα
Η επίσημη ηλεκτρονική διαδικασία είναι:
- Μπαίνετε στις Ηλεκτρονικές Υπηρεσίες ΚΕΑΟ.
- Συνδέεστε στην υπηρεσία.
- Επιλέγετε «Ρύθμιση οφειλών».
- Επιλέγετε τον τύπο 795 – «ΡΥΘΜΙΣΗ ΒΑΣΕΙ Ν. 5313/26 ΑΡΘΡ. 22 (72 ΔΟΣΕΙΣ)».
- Κάνετε υπολογισμό της ρύθμισης.
- Επιλέγετε τρόπο εξόφλησης και αριθμό δόσεων.
- Καταχωρείτε το σχήμα.
- Υποβάλλετε το αίτημα.
- Αποθηκεύετε ή εκτυπώνετε την αίτηση.
- Πληρώνετε την πρώτη δόση.
- Με την πληρωμή της πρώτης δόσης ολοκληρώνεται η υπαγωγή.
Τι είναι ο τύπος 795
Ο 795 είναι ο ειδικός τύπος που χρησιμοποιεί το ΚΕΑΟ για τις οφειλές έως 31/12/2023 που πληρούν τους όρους της νέας 72δόσης.
Τι είναι ο τύπος 790
Ο 790 – «Ν.5313/26 ΑΡΘΡ.22 ΠΑΡΑΛΛΗΛΗ ΠΑΓΙΑ, Ν.4152/13» χρησιμοποιείται για τις οφειλές που δεν εντάσσονται στις 72 δόσεις — κυρίως εκείνες από 01/01/2024 και μετά — όταν πρέπει να τακτοποιηθούν παράλληλα.
Η σειρά που δίνει το ΚΕΑΟ είναι σαφής: πρώτα 795 και, αφού ολοκληρωθεί, 790.
Πότε ενεργοποιείται η ρύθμιση
Η αίτηση από μόνη της δεν αρκεί.
Η υπαγωγή ολοκληρώνεται με την καταβολή της πρώτης δόσης.
Η πρώτη δόση πρέπει να καταβληθεί έως την τελευταία εργάσιμη ημέρα του μήνα μέσα στον οποίο υποβλήθηκε η αίτηση.
Οι επόμενες καταβάλλονται έως την τελευταία εργάσιμη ημέρα κάθε επόμενου μήνα.
Το ΚΕΑΟ δεν υποχρεούται να σας στέλνει ξεχωριστή υπενθύμιση για κάθε δόση.
Παράδειγμα: αν η αίτηση γίνει στις 14 Οκτωβρίου 2026, η πρώτη δόση πρέπει να έχει καταβληθεί μέχρι την τελευταία εργάσιμη ημέρα του Οκτωβρίου.
Πώς πληρώνονται οι δόσεις
Εδώ χρειάζεται μια σημαντική διευκρίνιση.
Η ειδική FAQ των 72 δόσεων χρησιμοποιεί ακόμη τον όρο «Ταυτότητα Οφειλέτη». Η γενική όμως FAQ του ΚΕΑΟ, ενημερωμένη στις 18/09/2025, διευκρινίζει ότι οι δόσεις καταβάλλονται μέσω πιστωτικών ιδρυμάτων με 23ψήφιο κωδικό RF, ο οποίος αντιστοιχεί στον Αριθμό Μητρώου Οφειλέτη και έχει αντικαταστήσει την παλιά 20ψήφια Ταυτότητα Οφειλέτη.
Άρα, πριν από κάθε πληρωμή, χρησιμοποιείτε τον κωδικό πληρωμής που εμφανίζει το ΚΕΑΟ για τον λογαριασμό/ρύθμισή σας. Η πληρωμή γίνεται μέσω πιστωτικών ιδρυμάτων, ενώ η FAQ προβλέπει κατ’ εξαίρεση πληρωμές και στις αρμόδιες υπηρεσίες ΚΕΑΟ ή e-ΕΦΚΑ.
Πόσο είναι η ελάχιστη δόση
Το ελάχιστο ποσό κάθε μηνιαίας δόσης είναι 30 ευρώ.
Αυτό σημαίνει ότι το «έως 72» δεν σημαίνει ότι κάθε οφειλή θα πάρει υποχρεωτικά 72 μήνες.
Για παράδειγμα, στα 1.000 ευρώ:
1.000 / 72 = 13,89 ευρώ.
Επειδή όμως η μηνιαία δόση δεν μπορεί να πέσει κάτω από 30 ευρώ και υπάρχει και τόκος, η συγκεκριμένη οφειλή θα χρειαστεί πολύ λιγότερες από 72 δόσεις.
Πίνακας χρέους → δόσεων πριν από τόκους
| Αρχικό χρέος | 24 δόσεις | 48 δόσεις | 72 δόσεις |
|---|---|---|---|
| 1.000€ | 41,67€ | 20,83€* | 13,89€* |
| 3.000€ | 125,00€ | 62,50€ | 41,67€ |
| 5.000€ | 208,33€ | 104,17€ | 69,44€ |
| 10.000€ | 416,67€ | 208,33€ | 138,89€ |
| 20.000€ | 833,33€ | 416,67€ | 277,78€ |
| 50.000€ | 2.083,33€ | 1.041,67€ | 694,44€ |
*Η απλή διαίρεση πέφτει κάτω από το νόμιμο ελάχιστο των 30 ευρώ. Οι πραγματικές δόσεις καθορίζονται από την εφαρμογή και περιλαμβάνουν τόκο.
Ποιο είναι το επιτόκιο των 72 δόσεων
Η ρύθμιση δεν είναι άτοκη.
Η Εγκύκλιος 15/2026 ορίζει ότι η βασική οφειλή επιβαρύνεται με το επιτόκιο που εφαρμόζεται στην πάγια ρύθμιση του ν.4152/2013.
Η ισχύουσα διάταξη της πάγιας ρύθμισης προβλέπει το επιτόκιο αναχρηματοδότησης της Ευρωπαϊκής Κεντρικής Τράπεζας κατά τον χρόνο υποβολής της αίτησης συν 5 ποσοστιαίες μονάδες.
Στις 5 Σεπτεμβρίου 2026, το επιτόκιο των πράξεων κύριας αναχρηματοδότησης της ΕΚΤ είναι 2,40%. Συνεπώς, για αίτηση που υποβάλλεται με το σημερινό επιτόκιο, η μαθηματική βάση είναι:
2,40% + 5,00% = 7,40% ετησίως.
Αν η ΕΚΤ αλλάξει το σχετικό επιτόκιο πριν από την ημερομηνία μιας μελλοντικής αίτησης, πρέπει να γίνει νέος έλεγχος.
Πραγματικό ενδεικτικό παράδειγμα με τόκο
Για βασικό ποσό 10.000 ευρώ και 72 μήνες, με ενδεικτικό ετήσιο επιτόκιο 7,40%, ένας τυπικός χρηματοοικονομικός υπολογισμός δίνει περίπου 172,42 ευρώ τον μήνα, αντί των 138,89 ευρώ της απλής διαίρεσης.
Συνολικά προκύπτουν περίπου 12.414 ευρώ σε 72 μήνες.
Ο αριθμός είναι ενδεικτικός μαθηματικός υπολογισμός και όχι υποκατάστατο του επίσημου υπολογισμού της εφαρμογής ΚΕΑΟ, η οποία καθορίζει το τελικό ποσό κάθε δόσης.
Για χρέος 1.000 ευρώ, με το ίδιο ενδεικτικό επιτόκιο, η θεωρητική δόση των 72 μηνών θα ήταν περίπου 17,24 ευρώ και συνεπώς παραβιάζει το ελάχιστο των 30 ευρώ. Με αυτή τη μαθηματική παραδοχή, περίπου 37 δόσεις βρίσκονται κοντά στο κατώφλι των 30 ευρώ.
Τι γίνεται αν αργήσω μία δόση
Η Εγκύκλιος 15/2026 παραπέμπει για την εκπρόθεσμη δόση στην προσαύξηση της πάγιας ρύθμισης.
Η ισχύουσα διάταξη της πάγιας ρύθμισης προβλέπει προσαύξηση 15% για την καθυστερημένη δόση.
Μία καθυστέρηση δεν σημαίνει αυτομάτως απώλεια της ειδικής 72δόσης. Η ειδική ρύθμιση χάνεται όταν δεν καταβληθούν δύο συνεχόμενες μηνιαίες δόσεις, ενώ υπάρχει ξεχωριστός κανόνας για τις δύο τελευταίες δόσεις.
Προσοχή
Η ειδική ανακοίνωση που ισχύει σήμερα για τη δόση Αυγούστου 2026 προβλέπει εξαίρεση από την προσαύξηση εφόσον πληρωθεί μέσω των αρμόδιων υπηρεσιών ΚΕΑΟ έως 10/09/2026.
Τι γίνεται με χρέη από 01/01/2024 και μετά
Χρέη ασφαλιστικών περιόδων από 1 Ιανουαρίου 2024 και μετά δεν εντάσσονται στην ειδική 72δόση.
Πρέπει είτε:
- να εξοφληθούν, είτε
- να μπουν στην παράλληλη πάγια ρύθμιση.
Αυτό είναι απαραίτητο τόσο κατά την αίτηση όσο και για να παραμείνει η ειδική ρύθμιση ενεργή.
Παράδειγμα: χρέος 2022 + χρέος 2025
Έχετε:
- 8.000€ από ασφαλιστικές περιόδους του 2022,
- 2.000€ από το 2025.
Εφόσον πληρούνται οι υπόλοιπες προϋποθέσεις, τα 8.000€ του 2022 μπορούν να εξεταστούν για τον τύπο 795 και τις 72 δόσεις.
Τα 2.000€ του 2025 πρέπει να εξοφληθούν ή να τακτοποιηθούν με την παράλληλη πάγια ρύθμιση τύπου 790.
Και οι δύο ρυθμίσεις πρέπει στη συνέχεια να τηρούνται.
Πόσες δόσεις έχει σήμερα η πάγια ρύθμιση ΚΕΑΟ
Η πάγια ρύθμιση ασφαλιστικών οφειλών δεν πρέπει να συγχέεται με τους αντίστοιχους κανόνες της ΑΑΔΕ.
Σήμερα το ΚΕΑΟ αναφέρει:
- έως 24 ισόποσες μηνιαίες δόσεις για τις συνήθεις ληξιπρόθεσμες ασφαλιστικές οφειλές,
- έως 48 δόσεις για οφειλές που βεβαιώνονται μετά από ουσιαστικό έλεγχο.
72 δόσεις ΚΕΑΟ vs πάγια ρύθμιση
| Χαρακτηριστικό | Ειδική 72δόση 2026 | Πάγια ΚΕΑΟ |
|---|---|---|
| Νομοθεσία | άρθρο 22 ν.5313/2026 | ν.4152/2013 |
| Μέγιστες δόσεις | 72 | 24 γενικά / 48 μετά από ουσιαστικό έλεγχο |
| Βασικό χρονικό πεδίο | έως 31/12/2023 | λοιπές επιλέξιμες ληξιπρόθεσμες οφειλές |
| Ειδική προθεσμία αίτησης | 31/12/2026 | Πάγια διαδικασία |
| Ελάχιστη δόση | 30€ | Ισχύουν οι κανόνες της πάγιας |
| Κρίσιμη 21/04/2026 | Ναι | Όχι με τον ίδιο τρόπο |
| Τύπος στην ειδική διαδικασία | 795 | 790 όταν λειτουργεί παράλληλα με την 72δόση |
Πότε χάνεται η ρύθμιση
Η νέα 72δόση χάνεται σε δύο βασικές περιπτώσεις:
Πρώτον: όταν δεν καταβληθούν δύο συνεχόμενες μηνιαίες δόσεις ή όταν οι δύο τελευταίες δόσεις καθυστερήσουν περισσότερο από δύο μήνες.
Δεύτερον: όταν ο οφειλέτης δεν εξοφλεί ή δεν τακτοποιεί νόμιμα τις υπόλοιπες οφειλές του προς τους Φορείς Κοινωνικής Ασφάλισης καθ’ όλη τη διάρκεια της ρύθμισης.
Μπήκα στις 72 δόσεις αλλά δημιουργήθηκε νέο χρέος – τι κάνω;
Δεν πρέπει να το αφήσετε αρρύθμιστο.
Οι υπόλοιπες ασφαλιστικές υποχρεώσεις πρέπει να παραμένουν εξοφλημένες ή νόμιμα τακτοποιημένες. Διαφορετικά κινδυνεύει και η ειδική 72δόση.
Δεν πλήρωσα τρέχουσες εισφορές
Μην κοιτάτε μόνο αν πληρώνετε τη δόση των 72.
Η δημιουργία και παραμονή νέας ληξιπρόθεσμης ασφαλιστικής οφειλής χωρίς νόμιμη τακτοποίηση μπορεί να οδηγήσει σε απώλεια της ειδικής ρύθμισης.
Τι γίνεται αν χαθεί η ρύθμιση
Η απώλεια έχει σοβαρή συνέπεια: το υπόλοιπο της ρυθμισμένης οφειλής γίνεται άμεσα απαιτητό.
Παράλληλα παύουν τα ευεργετήματα της ρύθμισης και τα μέτρα αναγκαστικής εκτέλεσης που είχαν ανασταλεί μπορούν να συνεχιστούν.
Δεν υπάρχει στο άρθρο 22 γενική εγγύηση ότι κάποιος που έχασε τη νέα 72δόση μπορεί απλώς να υποβάλει δεύτερη αίτηση και να ξαναμπεί στην ίδια ρύθμιση. Γι’ αυτό δεν πρέπει να θεωρείται δεδομένη η επανένταξη.
Ασφαλιστική ενημερότητα: βγαίνει με ενεργές 72 δόσεις;
Ναι, το άρθρο 22 προβλέπει ότι όσο τηρούνται οι όροι της ρύθμισης χορηγείται Αποδεικτικό Ασφαλιστικής Ενημερότητας, με τους λοιπούς κανόνες που ισχύουν για τη συγκεκριμένη συναλλαγή.
Η επίσημη FAQ του e-ΕΦΚΑ αναφέρει ότι όταν υπάρχουν ρυθμισμένες οφειλές και τηρούνται οι όροι, η διάρκεια του ΑΑΕ είναι κατά κανόνα δύο μήνες. Όταν δεν υπάρχουν οφειλές, είναι έξι μήνες.
Αυτό όμως δεν σημαίνει ότι κάθε πράξη γίνεται χωρίς ειδικούς όρους ή παρακράτηση. Για μεταβίβαση ακινήτου, σύσταση εμπράγματου δικαιώματος και άλλες ειδικές περιπτώσεις ισχύουν πρόσθετοι κανόνες.
Το ίδιο το άρθρο 22 επιτρέπει, μεταξύ άλλων, να μη χορηγηθεί ενημερότητα για μεταβίβαση ακινήτου ή σύσταση εμπράγματου δικαιώματος όταν η οφειλή δεν είναι επαρκώς διασφαλισμένη.
Μπαίνω στις 72 δόσεις – σταματά η κατάσχεση;
Χρειάζεται προσοχή στη διατύπωση.
Με την τήρηση της ρύθμισης αναστέλλεται η συνέχιση της αναγκαστικής εκτέλεσης επί κινητών ή ακινήτων. Αν χαθεί η ρύθμιση, τα μέτρα που είχαν ανασταλεί συνεχίζονται.
Αυτό όμως δεν ισοδυναμεί με αυτόματη άρση κάθε ήδη επιβληθείσας κατάσχεσης τραπεζικού λογαριασμού.
Δεν πρέπει επομένως κάποιος να θεωρήσει ότι με την πρώτη δόση «ξεμπλοκάρει αυτόματα η τράπεζα». Για ήδη επιβλημένη κατάσχεση ή κατάσχεση εις χείρας τρίτου χρειάζεται έλεγχος της συγκεκριμένης πράξης και των προϋποθέσεων που ισχύουν από το ΚΕΑΟ.
Επιπλέον, ακόμη και όσο τηρείται η ρύθμιση, οι Φορείς Κοινωνικής Ασφάλισης διατηρούν συγκεκριμένες εξουσίες, μεταξύ των οποίων και ο συμψηφισμός χρηματικών απαιτήσεων του οφειλέτη κατά του Δημοσίου μέχρι το ύψος των οφειλών.
Αναγκαστικά μέτρα ΚΕΑΟ
Όταν ένα χρέος παραμένει αρρύθμιστο, το ΚΕΑΟ μπορεί, υπό τις νόμιμες προϋποθέσεις, να χρησιμοποιήσει μέτρα του Κώδικα Είσπραξης Δημοσίων Εσόδων.
Σε αυτά περιλαμβάνονται:
- κατάσχεση κινητών,
- κατάσχεση απαιτήσεων στα χέρια τρίτων,
- κατασχέσεις που μπορεί να αφορούν τραπεζικές απαιτήσεις,
- κατάσχεση ακινήτων.
Μου ήρθε Ατομική Ειδοποίηση ΚΕΑΟ – πόσο χρόνο έχω;
Η επίσημη FAQ αναφέρει ότι μετά την ένταξη της οφειλής στο ΚΕΑΟ αποστέλλεται Ατομική Ειδοποίηση ληξιπρόθεσμων οφειλών. Αν ο οφειλέτης δεν ανταποκριθεί μέσα σε 20 ημέρες με εξόφληση ή διακανονισμό, μπορεί να ξεκινήσει η διαδικασία αναγκαστικής είσπραξης.
Πού βλέπω πόσα χρωστάω στο ΚΕΑΟ
Το ΚΕΑΟ έχει πλέον νέο ενιαίο περιβάλλον ηλεκτρονικών υπηρεσιών.
Η σημαντική αλλαγή είναι ότι ο οφειλέτης έχει ενιαία πρόσβαση ανά ΑΦΜ, χωρίς να χρειάζεται διαφορετική είσοδο για κάθε Αριθμό Μητρώου Οφειλέτη – ΑΜΟ.
Εκεί διαχειρίζεται τις οφειλές που έχουν διαβιβαστεί στο ΚΕΑΟ και μπορεί να ελέγχει την εικόνα των υποχρεώσεων και των ρυθμίσεών του.
Γιατί δεν εμφανίζεται μια οφειλή;
Πιθανές περιπτώσεις που πρέπει να ελεγχθούν είναι:
- η οφειλή δεν έχει ακόμη διαβιβαστεί/βεβαιωθεί στο ΚΕΑΟ,
- πρόκειται για παλαιό μητρώο που χρειάζεται έλεγχο,
- υπάρχει θέμα αντιστοίχισης ΑΦΜ/μητρώου,
- πρόκειται για οφειλή βεβαιωμένη σε ΑΦΜ τρίτου προσώπου για την οποία υπάρχει συνυποχρέωση,
- υπάρχει τεχνικό ή μητρώου ζήτημα που απαιτεί επικοινωνία με την αρμόδια υπηρεσία.
Το ΚΕΑΟ διευκρινίζει ειδικά ότι η σημερινή ενοποιημένη εικόνα ανά ΑΦΜ περιλαμβάνει τις οφειλές που είναι βεβαιωμένες στον ίδιο ΑΦΜ και όχι κάθε οφειλή τρίτου προσώπου για την οποία κάποιος ενδεχομένως ευθύνεται ως συνυπόχρεος.
Ελεύθερος επαγγελματίας, εργοδότης ή αγρότης – τι ισχύει
Πρώην ΟΑΕΕ / ΕΤΑΑ και άλλοι μη μισθωτοί
Οι παλαιοί φορείς δεν αποτελούν από μόνοι τους λόγο αποκλεισμού. Αυτό που ελέγχεται κυρίως είναι η περίοδος της οφειλής και αν πληρούνται οι προϋποθέσεις του άρθρου 22.
Χρωστάω εργοδοτικές εισφορές
Το άρθρο 22 καλύπτει ασφαλιστικές οφειλές προς e-ΕΦΚΑ και λοιπούς ΦΚΑ και δεν θέτει γενικό αποκλεισμό μόνο επειδή η οφειλή είναι εργοδοτική. Χρειάζεται όμως να ελεγχθούν η περίοδος, η κατάσταση της οφειλής στις 21/04/2026 και τυχόν λοιπές υποχρεώσεις.
Αγρότης / πρώην ΟΓΑ
Ισχύει η ίδια λογική: ο χαρακτηρισμός «πρώην ΟΓΑ» δεν σημαίνει από μόνος του ούτε αυτόματη αποδοχή ούτε αποκλεισμό. Εξετάζονται τα χρονικά και ρυθμιστικά κριτήρια.
Κληρονόμησα χρέος στον ΕΦΚΑ – μπορώ να το ρυθμίσω;
Η επίσημη FAQ του ΚΕΑΟ προβλέπει ειδική διαδικασία για τον κληρονόμο.
Ο κληρονόμος πρέπει να απευθυνθεί στην αρμόδια υπηρεσία ΚΕΑΟ, προσκομίζοντας τα απαιτούμενα στοιχεία που αποδεικνύουν ότι έχει την ιδιότητα του κληρονόμου.
Η επίσημη FAQ δεν δίνει εξαντλητικό δημόσιο κατάλογο όλων των δικαιολογητικών για κάθε κληρονομική περίπτωση. Συνεπώς δεν είναι ασφαλές να θεωρηθεί ότι η διαδικασία ολοκληρώνεται αποκλειστικά online ή ότι απαιτείται πάντα το ίδιο πακέτο εγγράφων.
Χρωστάω στον ΕΦΚΑ και θέλω σύνταξη – βοηθούν οι 72 δόσεις;
Η ρύθμιση μπορεί να τακτοποιήσει ασφαλιστικό χρέος, αλλά δεν εγγυάται από μόνη της απονομή σύνταξης.
Για τη συνταξιοδότηση εφαρμόζονται ξεχωριστά ανώτατα όρια και προϋποθέσεις.
Στο ειδικό καθεστώς του άρθρου 115 ν.5078/2023, ο e-ΕΦΚΑ αναφέρει ως ανώτατο συνολικό χρέος τα 30.000 ευρώ γενικά και 10.000 ευρώ για τον πρώην ΟΓΑ, αλλά μόνο εφόσον πληρούνται και οι υπόλοιπες νόμιμες προϋποθέσεις.
Άρα η σωστή ερώτηση δεν είναι μόνο «έβαλα το χρέος σε 72 δόσεις;», αλλά και «πληρώ τις ειδικές προϋποθέσεις συνταξιοδότησης με οφειλές;».
72 δόσεις ΚΕΑΟ ή εξωδικαστικός μηχανισμός;
Πρόκειται για διαφορετικά εργαλεία.
Η ειδική 72δόση αφορά συγκεκριμένες ασφαλιστικές οφειλές με σαφές χρονικό όριο και ειδικούς όρους.
Ο εξωδικαστικός μηχανισμός του ν.4738/2020 αποτελεί διαφορετική διαδικασία, μπορεί να εξετάζει περισσότερους πιστωτές και εφαρμόζει δικούς του κανόνες επιλεξιμότητας και υπολογισμού. Ο e-ΕΦΚΑ τον αναφέρει ξεχωριστά από την πάγια ρύθμιση.
Η καταλληλότερη λύση εξαρτάται από τη συνολική εικόνα των χρεών και όχι μόνο από τον αριθμό των δόσεων.
72 δόσεις ΚΕΑΟ vs 72 δόσεις ΑΑΔΕ
| ΚΕΑΟ | ΑΑΔΕ | |
|---|---|---|
| Τι χρέη αφορά | Ασφαλιστικές οφειλές | Φορολογικές οφειλές |
| Ν.5313/2026 | Άρθρο 22 | Άρθρο 19 |
| Φορέας | e-ΕΦΚΑ / ΚΕΑΟ | ΑΑΔΕ |
| Πλατφόρμα | Ηλεκτρονικές Υπηρεσίες ΚΕΑΟ | myAADE / εφαρμογές ΑΑΔΕ |
| Αίτηση | Ξεχωριστή | Ξεχωριστή |
| Πληρωμή | Κωδικός RF ΚΕΑΟ | Διαφορετικός φορολογικός μηχανισμός |
| Χρέος ΕΦΚΑ | Ναι, υπό όρους | Όχι |
| Χρέος φόρου | Όχι | Ναι, υπό τους όρους του άρθρου 19 |
Δείτε επίσης: «Ρύθμιση 72 δόσεων ΑΑΔΕ 2026».
22 πρακτικά παραδείγματα
| Περίπτωση | Τι ισχύει πρακτικά |
|---|---|
| 1. Χρέος ΟΑΕΕ 2021 | Μπορεί να εξεταστεί για 72 δόσεις, εφόσον πληρούνται οι όροι 21/04/2026 και δεν υπήρξε μεταγενέστερη ρύθμιση. |
| 2. Χρέος 2023 | Είναι εντός χρονικού πεδίου, υπό τις λοιπές προϋποθέσεις. |
| 3. Χρέος 2024 | Δεν μπαίνει στην ειδική 72δόση. |
| 4. Χρέος 2022 + 2025 | Το 2022 μπορεί στις 72· το 2025 χρειάζεται εξόφληση ή παράλληλη πάγια. |
| 5. Χρέος 1.000€ | Το ελάχιστο των 30€ δεν επιτρέπει πραγματικές 72 δόσεις. |
| 6. Χρέος 3.000€ | Η καθαρή διαίρεση σε 72 είναι 41,67€, πριν από τόκο. |
| 7. Χρέος 10.000€ | Σε 72 δόσεις και με ενδεικτικό σημερινό 7,40%, ο μαθηματικός υπολογισμός είναι περίπου 172€/μήνα. |
| 8. Χρέος 30.000€ | Μπορεί να φτάσει έως 72 δόσεις εφόσον πληρούνται οι όροι· το ποσό δεν αποτελεί από μόνο του αποκλεισμό της 72δόσης. |
| 9. Αρρύθμιστο στις 21/04 | Θετικό ως προς το συγκεκριμένο κριτήριο, εφόσον δεν ρυθμίστηκε μέχρι την αίτηση. |
| 10. Ενεργή ρύθμιση στις 21/04 | Η συγκεκριμένη οφειλή αποκλείεται. |
| 11. Χαμένη παλιά ρύθμιση πριν τις 21/04 | Μπορεί να εξεταστεί αν ήταν ήδη αρρύθμιστη τότε και δεν ξαναρυθμίστηκε. |
| 12. Νέα χρέη | Πρέπει να εξοφλούνται ή να τακτοποιούνται νόμιμα. |
| 13. Επιλέγει 72 δόσεις | Επιλέγει αριθμό δόσεων στον τύπο 795, μέχρι το επιτρεπόμενο όριο και με ελάχιστη δόση 30€. |
| 14. Δεν πληρώνει πρώτη δόση | Η υπαγωγή δεν ολοκληρώνεται μόνο με την αίτηση. |
| 15. Χάνει μία δόση | Δεν χάνεται αυτομάτως η ειδική ρύθμιση, αλλά υπάρχει εκπρόθεσμη επιβάρυνση. |
| 16. Χάνει δύο συνεχόμενες | Η ρύθμιση χάνεται. |
| 17. Θέλει ασφαλιστική ενημερότητα | Μπορεί να λάβει με ενεργή και τηρούμενη ρύθμιση, υπό τους ειδικούς κανόνες της συναλλαγής. |
| 18. Έχει κατάσχεση λογαριασμού | Δεν πρέπει να θεωρήσει ότι αίρεται αυτομάτως με την ένταξη. |
| 19. Είναι εργοδότης | Οι εργοδοτικές οφειλές δεν αποκλείονται γενικά· ελέγχονται οι όροι του άρθρου 22. |
| 20. Είναι ελεύθερος επαγγελματίας | Ομοίως, εξετάζεται η περίοδος και η κατάσταση του χρέους. |
| 21. Κληρονόμησε χρέος | Απαιτείται επικοινωνία με αρμόδια υπηρεσία ΚΕΑΟ και απόδειξη κληρονομικής ιδιότητας. |
| 22. Θέλει να συνταξιοδοτηθεί | Η 72δόση δεν αρκεί· πρέπει να ελεγχθούν και οι ειδικοί κανόνες οφειλών για σύνταξη. |
Πίνακας: Μπαίνει στις 72 δόσεις;
| Οφειλή / κατάσταση | Αρχικός έλεγχος |
|---|---|
| Περίοδος έως 31/12/2023 | Ναι, μπορεί, υπό προϋποθέσεις |
| Περίοδος 2024+ | Όχι στην ειδική 72δόση |
| Ρυθμισμένη στις 21/04/2026 | Όχι για τη συγκεκριμένη οφειλή |
| Χαμένη ρύθμιση πριν τις 21/04 | Πιθανόν ναι, αν παρέμεινε αρρύθμιστη |
| Νέα οφειλή | Εξόφληση ή νόμιμη παράλληλη τακτοποίηση |
| Χρέος ΑΑΔΕ | Διαφορετική διαδικασία |
| Επιλέξιμο χρέος ΚΕΑΟ | Τύπος 795 |
| Χρέος 2024+ παράλληλα | Τύπος 790 |
Checklist πριν από την αίτηση
□ Ελέγχω σε ποιες ασφαλιστικές περιόδους αφορά το χρέος.
□ Ελέγχω την κατάσταση κάθε οφειλής στις 21/04/2026.
□ Ελέγχω αν έγινε άλλη ρύθμιση μετά τις 21/04/2026.
□ Ελέγχω χρέη 2024, 2025 και 2026.
□ Υπολογίζω πόσες δόσεις αντέχω πραγματικά.
□ Λαμβάνω υπόψη τον τόκο και όχι μόνο τη διαίρεση του κεφαλαίου.
□ Θυμάμαι ότι η ελάχιστη δόση είναι 30€.
□ Επιλέγω πρώτα τον τύπο 795.
□ Κάνω τον τύπο 790 όπου απαιτείται παράλληλη πάγια.
□ Πληρώνω την πρώτη δόση μέχρι την τελευταία εργάσιμη του μήνα της αίτησης.
□ Χρησιμοποιώ τον σωστό RF πληρωμής.
□ Δεν αφήνω δύο συνεχόμενες δόσεις απλήρωτες.
□ Διατηρώ όλες τις νέες ασφαλιστικές οφειλές εξοφλημένες ή νόμιμα ρυθμισμένες.
Timeline διαδικασίας
Έλεγχος περιόδων οφειλής → έλεγχος 21/04/2026 → είσοδος ΚΕΑΟ → τύπος 795 → υπολογισμός δόσεων → αίτηση → πρώτη δόση → ενεργοποίηση → τύπος 790 όπου χρειάζεται → μηνιαίες πληρωμές → εξόφληση
Troubleshooting: έχω χρέη και μετά το 2023
Χρέος έως 2023 + χρέος 2024–2026: μην προσπαθήσετε να βάλετε όλο το ποσό στις 72 δόσεις. Το παλαιότερο επιλέξιμο τμήμα εξετάζεται στον 795. Το νεότερο εξοφλείται ή τακτοποιείται μέσω της παράλληλης πάγιας 790.
Δεν εμφανίζεται όλο το ποσό: ελέγξτε αν οι οφειλές έχουν διαβιβαστεί στο ΚΕΑΟ και αν είναι βεβαιωμένες στον δικό σας ΑΦΜ.
Το σύστημα απορρίπτει τον 795: ελέγξτε αν υπήρχε ενεργή ρύθμιση στις 21/04/2026 ή μεταγενέστερη υπαγωγή σε ρύθμιση.
Troubleshooting: έχασα δόση
Μία δόση: δεν σημαίνει αυτομάτως απώλεια, αλλά υπάρχει επιβάρυνση εκπρόθεσμης καταβολής.
Δύο συνεχόμενες δόσεις: ενεργοποιείται ο λόγος απώλειας της ρύθμισης.
Δύο τελευταίες δόσεις: δεν πρέπει να καθυστερήσουν περισσότερο από δύο μήνες.
Πληρώνω τις 72 αλλά άφησα νέο χρέος: αυτό επίσης μπορεί να οδηγήσει σε απώλεια.
Συχνές ερωτήσεις – FAQ
1. Ποιοι μπαίνουν στις 72 δόσεις ΚΕΑΟ;
Όσοι έχουν επιλέξιμες ασφαλιστικές οφειλές έως 31/12/2023 και πληρούν τους ειδικούς όρους του άρθρου 22.
2. Μέχρι πότε κάνω αίτηση;
Με τα σημερινά επίσημα δεδομένα, μέχρι 31/12/2026.
3. Έχει δοθεί παράταση;
Μέχρι το fact-check της 05/09/2026 δεν εντοπίστηκε επίσημη παράταση της προθεσμίας αίτησης.
4. Ποια χρέη μπαίνουν;
Οφειλές που αφορούν ασφαλιστικές περιόδους έως 31/12/2023, υπό τις λοιπές προϋποθέσεις.
5. Μπαίνουν χρέη του 2023;
Ναι, μπορεί να μπουν.
6. Μπαίνουν χρέη του 2024;
Όχι στην ειδική 72δόση.
7. Μπαίνουν χρέη του 2025;
Όχι.
8. Μπαίνουν χρέη του 2026;
Όχι.
9. Τι σημαίνει η 21/04/2026;
Η επιλέξιμη οφειλή δεν πρέπει να ήταν ρυθμισμένη εκείνη την ημερομηνία.
10. Τι γίνεται αν είχα ήδη ενεργή ρύθμιση;
Η οφειλή που ήταν ρυθμισμένη στις 21/04/2026 δεν πληροί τον συγκεκριμένο όρο της νέας 72δόσης.
11. Τι γίνεται αν η παλιά ρύθμιση είχε χαθεί πριν τις 21/04;
Αν το χρέος ήταν ήδη αρρύθμιστο τότε και δεν ρυθμίστηκε ξανά μέχρι την αίτηση, μπορεί καταρχήν να εξεταστεί.
12. Αν έχασα τη ρύθμιση μετά τις 21/04;
Αν ήταν ενεργή στις 21/04, η μεταγενέστερη απώλεια δεν ακυρώνει το γεγονός ότι ήταν τότε ρυθμισμένη.
13. Πώς κάνω αίτηση;
Από τις Ηλεκτρονικές Υπηρεσίες ΚΕΑΟ → «Ρύθμιση οφειλών».
14. Χρειάζονται κωδικοί πρόσβασης;
Ναι, απαιτείται αυθεντικοποιημένη είσοδος στις ηλεκτρονικές υπηρεσίες.
15. Τι είναι ο τύπος 795;
Η ειδική ρύθμιση του άρθρου 22 για έως 72 δόσεις.
16. Τι είναι ο τύπος 790;
Η παράλληλη πάγια ρύθμιση για οφειλές που μένουν εκτός ειδικής 72δόσης.
17. Ποιον τύπο κάνω πρώτο;
Πρώτα τον 795 και μετά, εφόσον χρειάζεται, τον 790.
18. Πότε ενεργοποιείται η ρύθμιση;
Με την πληρωμή της πρώτης δόσης.
19. Αρκεί να κάνω αίτηση;
Όχι.
20. Πότε πληρώνεται η πρώτη δόση;
Μέχρι την τελευταία εργάσιμη ημέρα του μήνα υποβολής της αίτησης.
21. Πότε πληρώνονται οι επόμενες;
Έως την τελευταία εργάσιμη ημέρα κάθε επόμενου μήνα.
22. Θα μου στέλνει ειδοποίηση το ΚΕΑΟ;
Δεν απαιτείται ιδιαίτερη ειδοποίηση για κάθε δόση.
23. Πόσες δόσεις μπορώ να επιλέξω;
Έως 72, με την επιφύλαξη της ελάχιστης δόσης.
24. Παίρνουν όλοι ακριβώς 72 δόσεις;
Όχι. Μικρές οφειλές μπορεί να εξοφλούνται σε λιγότερες.
25. Ποια είναι η ελάχιστη δόση;
30 ευρώ.
26. Είναι άτοκη η ρύθμιση;
Όχι.
27. Πόσο είναι το επιτόκιο σήμερα;
Με τα δεδομένα της 05/09/2026, η σχετική μαθηματική βάση είναι 7,40% ετησίως, καθώς το MRO της ΕΚΤ είναι 2,40% και ο νόμος προσθέτει 5 μονάδες.
28. Μπορεί το επιτόκιο να αλλάξει;
Ναι, για μελλοντική αίτηση πρέπει να ελέγχεται το επιτόκιο αναχρηματοδότησης που ισχύει κατά τον χρόνο της αίτησης.
29. Τι γίνεται αν αργήσω μία δόση;
Δεν χάνεται αυτομάτως η 72δόση, αλλά η εκπρόθεσμη δόση επιβαρύνεται.
30. Πόση είναι η επιβάρυνση;
Η διάταξη στην οποία παραπέμπει η ειδική ρύθμιση προβλέπει προσαύξηση 15%.
31. Τι γίνεται αν χάσω δύο συνεχόμενες;
Η ρύθμιση χάνεται.
32. Τι ισχύει για τις δύο τελευταίες δόσεις;
Απώλεια επέρχεται αν καθυστερήσουν πάνω από δύο μήνες.
33. Τι γίνεται μετά την απώλεια;
Το υπόλοιπο γίνεται άμεσα απαιτητό και παύουν τα σχετικά ευεργετήματα.
34. Μπορώ να ξαναμπώ αυτομάτως στις ίδιες 72;
Δεν προβλέπεται τέτοια γενική αυτόματη επανένταξη.
35. Έχω χρέος 2022 και 2025 – τι κάνω;
Το 2022 μπορεί να εξεταστεί για 72 δόσεις και το 2025 πρέπει να εξοφληθεί ή να υπαχθεί σε παράλληλη πάγια.
36. Μπορώ να έχω δύο ρυθμίσεις ταυτόχρονα;
Στην ειδική αυτή περίπτωση ναι: η διαδικασία προβλέπει 72δόση και παράλληλη πάγια όπου απαιτείται.
37. Πόσες δόσεις έχει η πάγια ΚΕΑΟ;
Έως 24 γενικά και έως 48 για οφειλές που βεβαιώνονται μετά από ουσιαστικό έλεγχο.
38. Πρέπει να πληρώνω τις νέες εισφορές;
Ναι. Οι λοιπές ασφαλιστικές οφειλές πρέπει να παραμένουν νόμιμα τακτοποιημένες.
39. Βγάζω ασφαλιστική ενημερότητα;
Ναι, εφόσον τηρείται η ρύθμιση και πληρούνται οι λοιποί όροι της συγκεκριμένης χρήσης.
40. Πόσο ισχύει η ενημερότητα με ρυθμισμένα χρέη;
Η επίσημη FAQ αναφέρει κατά κανόνα δύο μήνες.
41. Σταματούν οι κατασχέσεις;
Ο νόμος προβλέπει αναστολή συνέχισης αναγκαστικής εκτέλεσης επί κινητών ή ακινήτων όσο τηρείται η ρύθμιση.
42. Ξεμπλοκάρει αυτόματα ο τραπεζικός λογαριασμός;
Όχι. Η ένταξη δεν πρέπει να ταυτίζεται με αυτόματη άρση ήδη επιβλημένης κατάσχεσης.
43. Μπορεί να γίνει συμψηφισμός ενώ έχω ρύθμιση;
Ναι, ο νόμος διατηρεί δυνατότητα συμψηφισμού χρηματικών απαιτήσεων έναντι του Δημοσίου.
44. Πού βλέπω το χρέος μου;
Στις νέες Ηλεκτρονικές Υπηρεσίες ΚΕΑΟ.
45. Το ΚΕΑΟ λειτουργεί πλέον ανά ΑΦΜ;
Ναι, παρέχει ενιαία πρόσβαση ανά ΑΦΜ αντί χωριστής πρόσβασης ανά ΑΜΟ.
46. Πώς βρίσκω την Ταυτότητα Οφειλέτη;
Η σημερινή γενική διαδικασία χρησιμοποιεί 23ψήφιο κωδικό RF, που έχει αντικαταστήσει την παλιά 20ψήφια Ταυτότητα Οφειλέτη.
47. Τι γίνεται αν το χρέος δεν εμφανίζεται;
Ελέγξτε αν έχει διαβιβαστεί στο ΚΕΑΟ, αν είναι βεβαιωμένο στον δικό σας ΑΦΜ και αν υπάρχει θέμα μητρώου.
48. Μπαίνουν χρέη πρώην ΟΑΕΕ;
Μπορούν, εφόσον πληρούν τους όρους του άρθρου 22.
49. Μπαίνουν χρέη αγροτών;
Μπορούν να εξεταστούν με τα ίδια βασικά κριτήρια.
50. Μπαίνουν εργοδοτικές οφειλές;
Δεν υπάρχει γενικός αποκλεισμός μόνο επειδή είναι εργοδοτικές.
51. Τι γίνεται με χρέος κληρονόμου;
Ο κληρονόμος απευθύνεται στην αρμόδια υπηρεσία ΚΕΑΟ με στοιχεία που αποδεικνύουν την ιδιότητά του.
52. Μπορώ να βγω στη σύνταξη επειδή μπήκα στις 72 δόσεις;
Όχι αυτομάτως. Ισχύουν χωριστά όρια και προϋποθέσεις συνταξιοδότησης.
53. Ποια η διαφορά ΚΕΑΟ και ΑΑΔΕ;
Το ΚΕΑΟ διαχειρίζεται ασφαλιστικές οφειλές, ενώ η ΑΑΔΕ φορολογικές.
54. Είναι η ίδια 72δόση με εκείνη του 2023;
Όχι. Η σημερινή ειδική ρύθμιση βασίζεται στο άρθρο 22 του ν.5313/2026.
55. Είναι η ρύθμιση των 120 δόσεων;
Όχι.
56. Ποια η διαφορά από τον εξωδικαστικό;
Ο εξωδικαστικός είναι ξεχωριστή διαδικασία με διαφορετικό πεδίο, κριτήρια και δυνατότητα συμμετοχής περισσότερων πιστωτών.
Επίσημες πηγές και χρήσιμα links
- e-ΕΦΚΑ – FAQ Οφειλετών ΚΕΑΟ
- Ηλεκτρονικές Υπηρεσίες ΚΕΑΟ
- e-ΕΦΚΑ – Εγκύκλιος 15/2026
- Εγκύκλιος 15/2026 – επίσημο PDF
- Βουλή των Ελλήνων – Ν.5313/2026, ΦΕΚ 102 Α΄/25.06.2026
- e-ΕΦΚΑ – Αποδεικτικό Ασφαλιστικής Ενημερότητας
- e-ΕΦΚΑ – Αναγκαστικά μέτρα ΚΕΑΟ
- e-ΕΦΚΑ – Συνταξιοδότηση μη μισθωτών με οφειλές
- e-ΕΦΚΑ – Ανακοίνωση για τη δόση Αυγούστου 2026
- ΕΚΤ – Επίσημα βασικά επιτόκια