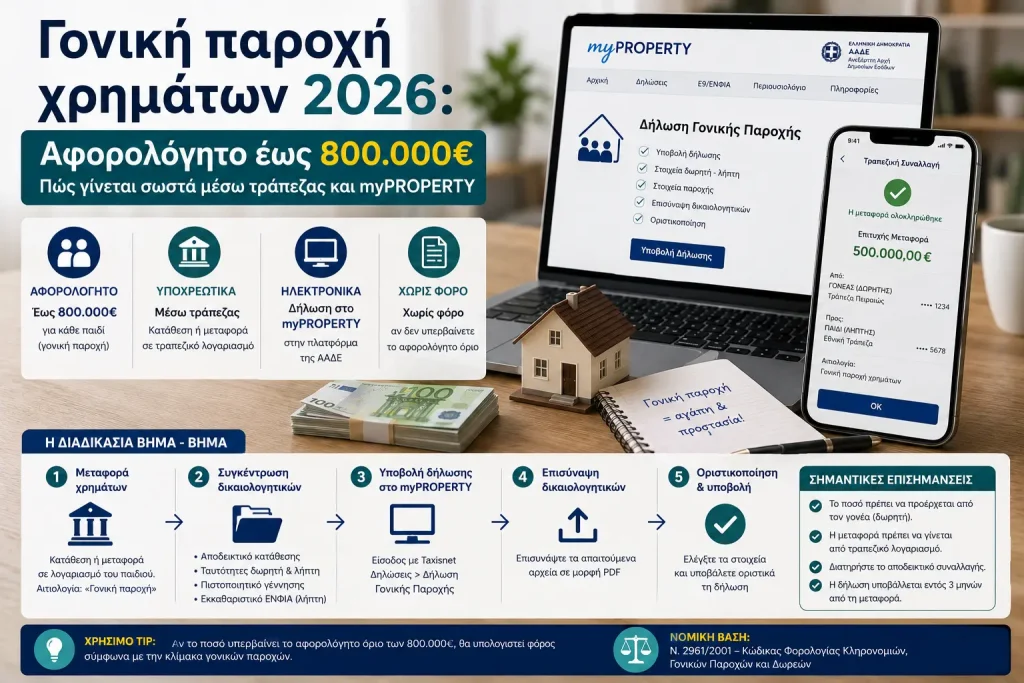
Η γονική παροχή χρημάτων 2026 μπορεί να γίνει χωρίς φόρο μέχρι το σωρευτικό ποσό των 800.000 ευρώ μεταξύ του ίδιου γονέα και του ίδιου παιδιού, εφόσον τηρούνται οι προϋποθέσεις της νομοθεσίας και, ειδικά για χρήματα, η μεταφορά αποδεικνύεται μέσω χρηματοπιστωτικού ιδρύματος. Για το τμήμα που υπερβαίνει τα 800.000 ευρώ επιβάλλεται φόρος 10%.
Το πιο σημαντικό σημείο είναι ο τρόπος μεταφοράς. Αν ο γονέας δώσει τα χρήματα με μετρητά ή με τρόπο που δεν θεωρείται μεταφορά μέσω χρηματοπιστωτικών ιδρυμάτων, δεν εφαρμόζεται το αφορολόγητο των 800.000 ευρώ: στη γονική παροχή χρημάτων προς τέκνο επιβάλλεται αυτοτελής φόρος 10% από το πρώτο ευρώ.
Η δήλωση γίνεται κατά κανόνα ηλεκτρονικά μέσω myPROPERTY. Όταν δεν συντάσσεται συμβολαιογραφικό έγγραφο, είτε ο γονέας είτε το παιδί μπορεί να ξεκινήσει τη δήλωση και ο άλλος συμβαλλόμενος την αποδέχεται με τους δικούς του κωδικούς TAXISnet.
Γονική παροχή χρημάτων 2026: Τι ισχύει
Η γονική παροχή είναι μεταβίβαση περιουσίας από γονέα προς τέκνο. Φορολογικά διαφέρει από τη «δωρεά» κυρίως ως προς τη νομική σχέση των συμβαλλομένων: γονική παροχή έχουμε από γονέα προς παιδί, ενώ δωρεά μπορεί να γίνει και μεταξύ άλλων προσώπων.
Ο Κώδικας Φορολογίας Περιουσίας εντάσσει στην Α΄ κατηγορία, μεταξύ άλλων, συζύγους ή μέρη συμφώνου συμβίωσης, παιδιά, εγγόνια και γονείς. Η ειδική ρύθμιση των 800.000 ευρώ εφαρμόζεται σε δωρεές και γονικές παροχές προς πρόσωπα της Α΄ κατηγορίας. Για την παρούσα περίπτωση —γονέας προς παιδί— μιλάμε ειδικά για γονική παροχή.
Επίσημες πληροφορίες ΑΑΔΕ για δωρεές και γονικές παροχές
Πότε ισχύει το αφορολόγητο των 800.000€
Ο σημερινός Κώδικας Φορολογίας Περιουσίας, ν. 5219/2025, προβλέπει ότι για χρηματική γονική παροχή προς πρόσωπο Α΄ κατηγορίας που γίνεται μέσω χρηματοπιστωτικού ιδρύματος ο φόρος υπολογίζεται με 10% μετά την αφαίρεση εφάπαξ αφορολόγητου 800.000 ευρώ.
Το «εφάπαξ» χρειάζεται προσοχή. Δεν σημαίνει ότι κάθε μεταφορά έως 800.000 ευρώ είναι ξεχωριστά αφορολόγητη.
Η ΑΑΔΕ έχει διευκρινίσει ότι για παροχές που έγιναν από 1 Οκτωβρίου 2021 και μετά, συνυπολογίζονται οι προηγούμενες δωρεές και γονικές παροχές μεταξύ των ίδιων προσώπων. Το αφορολόγητο των 800.000 ευρώ παρέχεται μία φορά και μπορεί να εξαντληθεί με μία ή περισσότερες μεταβιβάσεις. Οι παροχές που είχαν πραγματοποιηθεί έως 30 Σεπτεμβρίου 2021 δεν συνυπολογίζονται σε αυτόν τον νέο υπολογισμό.
Παράδειγμα σωρευτικού ορίου
Αν ένας πατέρας έχει κάνει μετά την 1/10/2021 στο ίδιο παιδί:
- γονική παροχή ακινήτου αξίας 300.000€ και
- αργότερα θέλει να μεταφέρει 600.000€,
έχουν συνολικά δοθεί 900.000€. Τα πρώτα 800.000€ καλύπτονται από το αφορολόγητο και τα υπόλοιπα 100.000€ φορολογούνται με 10%, δηλαδή προκύπτει φόρος 10.000€.
Μπορούν και οι δύο γονείς να δώσουν 800.000€;
Ναι, δυνητικά.
Το όριο υπολογίζεται ανά σχέση δωρητή/γονέα και λήπτη. Επομένως ο πατέρας και η μητέρα αποτελούν διαφορετικούς παρέχοντες.
Αν δεν υπάρχουν προηγούμενες παροχές μετά την 1/10/2021 που έχουν ήδη καταναλώσει το όριο, το ίδιο παιδί μπορεί κατ’ αρχήν να λάβει έως 800.000€ από τον πατέρα και έως 800.000€ από τη μητέρα, δηλαδή συνολικά έως 1,6 εκατ. ευρώ, χωρίς φόρο γονικής παροχής, υπό τις λοιπές προϋποθέσεις. Η προηγούμενη φορολογική ιστορία κάθε ζεύγους γονέα–παιδιού πρέπει όμως να ελεγχθεί χωριστά.
Πώς πρέπει να γίνει η τραπεζική μεταφορά
Η ασφαλέστερη περίπτωση είναι απλή:
λογαριασμός γονέα → τραπεζικός λογαριασμός παιδιού.
Η ΑΑΔΕ όμως αναγνωρίζει περισσότερες μορφές μεταφοράς.
Ως μεταφορά μέσω χρηματοπιστωτικών ιδρυμάτων θεωρείται και μεταφορά:
- από ατομικό λογαριασμό του γονέα,
- ή από κοινό λογαριασμό στον οποίο συμμετέχει ο γονέας,
προς:
- ατομικό λογαριασμό του παιδιού,
- ή κοινό λογαριασμό του παιδιού με τον γονέα,
- ή κοινό λογαριασμό του παιδιού με τρίτο πρόσωπο.
Στην τελευταία περίπτωση χρειάζεται προσοχή. Αν τα χρήματα πάνε σε κοινό λογαριασμό παιδιού και τρίτου προσώπου και τελικά αποδειχθεί ότι τα χρησιμοποίησε το τρίτο πρόσωπο, η ΑΑΔΕ μπορεί να εξετάσει αν υπάρχει νέα δωρεά προς τον τρίτο και να επιβάλει τον αντίστοιχο φόρο.
Τι ισχύει για τραπεζική επιταγή
Η τραπεζική επιταγή μπορεί επίσης να αναγνωριστεί για το ευνοϊκό καθεστώς, αλλά όχι οποιαδήποτε επιταγή.
Η ΑΑΔΕ αναγνωρίζει τραπεζική επιταγή που εκδίδεται με χρέωση λογαριασμού του γονέα — ατομικού ή επιτρεπόμενου κοινού λογαριασμού — και στη συνέχεια κατατίθεται στον λογαριασμό του παιδιού. Δεν αντιμετωπίζεται το ίδιο επιταγή που αγοράστηκε απλώς με κατάθεση μετρητών.
Γονική παροχή χρημάτων: Τι ισχύει ανά τρόπο μεταφοράς
| Τρόπος γονικής παροχής | Φορολογική αντιμετώπιση | Τι απαιτείται |
|---|---|---|
| Τραπεζική μεταφορά γονέα → παιδί | Αφορολόγητο έως διαθέσιμο υπόλοιπο των 800.000€ | Σαφής τραπεζική διαδρομή και δήλωση myPROPERTY |
| Μεταφορά από κοινό λογαριασμό γονέα | Μπορεί να υπαχθεί στα 800.000€ | Να προκύπτει η παροχή και οι λογαριασμοί |
| Τραπεζική επιταγή | Μπορεί να υπαχθεί στα 800.000€ | Να εκδοθεί με χρέωση τραπεζικού λογαριασμού και να αποδεικνύεται η κατάθεση |
| Άμεση πληρωμή πωλητή για αγορά του παιδιού | Μπορεί να υπαχθεί στα 800.000€ | Τραπεζική πληρωμή και έγγραφα που συνδέουν την πληρωμή με την αγορά |
| Μετρητά | 10% από το πρώτο ευρώ | Δήλωση γονικής παροχής και αποδεικτικά παράδοσης |
| Άλλη μη τραπεζική μεταφορά | 10% από το πρώτο ευρώ | Υπάγεται στην αυτοτελή φορολόγηση |
Τι γίνεται αν ο γονέας πληρώσει απευθείας τον πωλητή ακινήτου
Δεν είναι απαραίτητο σε κάθε περίπτωση τα χρήματα να μπουν πρώτα στον προσωπικό λογαριασμό του παιδιού.
Η ΑΑΔΕ δέχεται ότι, αν ο γονέας μεταφέρει χρήματα από δικό του λογαριασμό απευθείας στον πωλητή, κατασκευαστή ή εργολάβο για αγορά ακινήτου από το παιδί, μπορεί να εφαρμοστεί το αφορολόγητο των 800.000 ευρώ. Πρέπει όμως να αποδεικνύεται από το συμβόλαιο ή άλλη έγγραφη συμφωνία ότι η πληρωμή αφορά το τίμημα του ακινήτου που αποκτά το παιδί.
Το ίδιο έχει γίνει δεκτό για απευθείας πληρωμή πωλητή αυτοκινήτου, με τα αντίστοιχα αποδεικτικά ότι το όχημα αποκτήθηκε από το παιδί.
Τι γίνεται αν τα χρήματα δοθούν με μετρητά
Εδώ βρίσκεται ένα από τα ακριβότερα λάθη.
Αν ο πατέρας δώσει στο παιδί 20.000€ μετρητά, η πράξη δεν αποκτά το αφορολόγητο των 800.000€ μόνο και μόνο επειδή πρόκειται για πατέρα και παιδί.
Ο Κώδικας προβλέπει για χρηματικές παροχές προς πρόσωπα Α΄ κατηγορίας που δεν εμπίπτουν στην τραπεζική μεταφορά αυτοτελή φόρο 10%.
Άρα:
20.000€ × 10% = 2.000€ φόρος.
Η παλιά ειδική δυνατότητα ανάληψης μετρητών και επανακατάθεσης μέσα σε τρεις εργάσιμες ημέρες αφορούσε συγκεκριμένες μεταφορές που έγιναν από 1/10/2021 έως 9/9/2022. Δεν αποτελεί γενικό κανόνα για νέες γονικές παροχές το 2026.
Πώς δηλώνω γονική παροχή χρημάτων στο myPROPERTY
Η επίσημη υπηρεσία είναι η εφαρμογή myPROPERTY της ΑΑΔΕ.
Δήλωση γονικής παροχής μέσω myPROPERTY
Βήμα 1: Είσοδος
Ο γονέας ή το παιδί εισέρχεται στο myPROPERTY με προσωπικούς κωδικούς TAXISnet.
Βήμα 2: Επιλογή δήλωσης
Για απλή μεταφορά χρημάτων χωρίς συμβολαιογραφικό έγγραφο χρησιμοποιείται η διαδικασία δήλωσης Δωρεάς/Γονικής Παροχής κινητών και χρημάτων χωρίς συμβόλαιο.
Βήμα 3: Καταχώριση συμβαλλομένων
Συμπληρώνονται τα στοιχεία του γονέα και του τέκνου και δηλώνεται η σχέση γονικής παροχής.
Βήμα 4: Καταχώριση ποσού και τρόπου μεταφοράς
Συμπληρώνεται το χρηματικό ποσό και τα στοιχεία της τραπεζικής συναλλαγής που απαιτεί η εφαρμογή.
Βήμα 5: Στοιχεία λογαριασμών
Όπου απαιτείται καταχωρίζονται τα τραπεζικά στοιχεία που συνδέουν τον λογαριασμό προέλευσης και τον λογαριασμό προορισμού.
Βήμα 6: Αποστολή στον άλλο συμβαλλόμενο
Τη δήλωση μπορεί να ξεκινήσει είτε ο γονέας είτε το παιδί. Όταν ολοκληρώσει τη συμπλήρωση, την αποστέλλει ηλεκτρονικά στον άλλο συμβαλλόμενο.
Βήμα 7: Αποδοχή
Ο δεύτερος συμβαλλόμενος εισέρχεται με τους δικούς του κωδικούς και αποδέχεται/υποβάλλει τη δήλωση. Με αυτή την αποδοχή ολοκληρώνεται η ηλεκτρονική υποβολή.
Βήμα 8: Έκδοση πράξης
Η εφαρμογή εκδίδει την πράξη προσδιορισμού φόρου. Αν το ποσό καλύπτεται πλήρως από το διαθέσιμο αφορολόγητο, ο φόρος είναι μηδενικός. Αν προκύπτει φόρος, εκδίδεται και Ταυτότητα Οφειλής.
Βήμα 9: Πληρωμή φόρου όπου απαιτείται
Στις χρηματικές γονικές παροχές, όταν προκύπτει φόρος, η ΑΑΔΕ αναφέρει ότι καταβάλλεται κατά κανόνα εντός τριών ημερών από την υποβολή της δήλωσης.
Βήμα 10: Φύλαξη αποδεικτικών
Κράτησε τη δήλωση, το αποδεικτικό τραπεζικής μεταφοράς, την κίνηση λογαριασμού και οποιοδήποτε σχετικό συμβόλαιο ή έγγραφο αγοράς.
Χρειάζεται συμβολαιογράφος;
Για μία απλή γονική παροχή χρημάτων χωρίς συμβόλαιο, όχι.
Το myPROPERTY υποστηρίζει την ηλεκτρονική δήλωση από τον γονέα και το παιδί χωρίς συμβολαιογραφικό έγγραφο. Αν όμως επιλεγεί να γίνει συμβολαιογραφική πράξη ή η γονική παροχή αφορά διαφορετικό περιουσιακό στοιχείο για το οποίο απαιτείται συμβόλαιο, η δήλωση συμπληρώνεται από τον συμβολαιογράφο και αποδέχεται από τους συμβαλλομένους.
Μέχρι πότε πρέπει να γίνει η δήλωση
Όταν δεν συντάσσεται συμβόλαιο, η δήλωση γονικής παροχής πρέπει να υποβληθεί μέσα σε έξι μήνες από την παράδοση των χρημάτων. Στην τραπεζική γονική παροχή, η παράδοση συνδέεται με τη μεταφορά του ποσού.
Αν υπάρχει συμβολαιογραφικό έγγραφο, η δήλωση πρέπει να υποβληθεί πριν από τη σύνταξη του συμβολαίου.
Η εφαρμογή δέχεται και εκπρόθεσμες δηλώσεις χωρίς συμβόλαιο, αλλά η εκπρόθεσμη υποβολή μπορεί να ενεργοποιήσει τις κυρώσεις του Κώδικα Φορολογικής Διαδικασίας.
Πώς επιβεβαιώνει η ΑΑΔΕ την τραπεζική συναλλαγή
Αυτό πλέον γίνεται σε σημαντικό βαθμό ηλεκτρονικά.
Η ΑΑΔΕ συγκεντρώνει τις δηλωθείσες χρηματικές γονικές παροχές κάθε μήνα και αποστέλλει στοιχεία στα χρηματοπιστωτικά ιδρύματα την πέμπτη εργάσιμη ημέρα μετά το τέλος του μήνα. Οι τράπεζες καλούνται να επιβεβαιώσουν τις συναλλαγές μέσα σε 15 ημέρες.
Για μεταφορές μεταξύ ελληνικών τραπεζών, το αποδεικτικό μεταφοράς χρειάζεται να προσκομιστεί μόνο εφόσον η συναλλαγή δεν επιβεβαιωθεί ηλεκτρονικά.
Αν η ΑΑΔΕ δεν μπορέσει να επιβεβαιώσει τη συναλλαγή ή λείπουν δικαιολογητικά, το παιδί μπορεί να κληθεί να τα προσκομίσει μέσα σε 5 εργάσιμες ημέρες.
Τι γίνεται αν δεν μπορώ να αποδείξω τη μεταφορά
Η απόδειξη της τραπεζικής διαδρομής είναι καθοριστική.
Η Ε.2077 προβλέπει ότι αν δεν προσκομιστεί το απαιτούμενο τραπεζικό αποδεικτικό όταν ζητηθεί, μπορεί να γίνει υπολογισμός με τον αυτοτελή συντελεστή 10% χωρίς το αφορολόγητο των 800.000€.
Αν μεταγενέστερα αποδειχθεί με γνήσιο τραπεζικό παραστατικό ότι η μεταφορά είχε πράγματι πραγματοποιηθεί πριν από την υποβολή της δήλωσης, μπορεί να ακολουθήσει η προβλεπόμενη διαδικασία διόρθωσης της πράξης. Αν όμως το αποδεικτικό αφορά μεταφορά που έγινε μετά τη δήλωση, θεωρείται νέα γονική παροχή.
Γονική παροχή και τεκμήρια
Τα χρήματα από γονική παροχή μπορούν να χρησιμοποιηθούν από το παιδί για κάλυψη τεκμηρίων, για παράδειγμα όταν αγοράζει ακίνητο ή αυτοκίνητο.
Το κρίσιμο είναι να αποδεικνύεται ότι η γονική παροχή είχε πραγματοποιηθεί και τα χρήματα είχαν περιέλθει στον φορολογούμενο πριν από την πραγματοποίηση της σχετικής δαπάνης.
Η ΑΑΔΕ διευκρίνισε το 2025 —και ο κανόνας παραμένει σε ισχύ το 2026— ότι ακόμη και αν η δήλωση γονικής παροχής υποβληθεί μετά τη λήξη του φορολογικού έτους, το ποσό μπορεί να γίνει δεκτό για κάλυψη τεκμηρίου εφόσον αποδεικνύονται:
- η πραγματική είσπραξη πριν από τη δαπάνη,
- και η νόμιμη φορολόγηση ή απαλλαγή της γονικής παροχής.
Πρακτικά, πάντως, είναι πολύ ασφαλέστερο η τραπεζική μεταφορά και η δήλωση να ολοκληρώνονται έγκαιρα και πριν από μεγάλη αγορά, ώστε να μην απαιτείται μεταγενέστερη απόδειξη σύνθετης αλληλουχίας συναλλαγών.
Η ΑΑΔΕ ελέγχει από πού βρήκε ο γονέας τα χρήματα;
Η δυνατότητα του γονέα να πραγματοποιήσει τη γονική παροχή δεν ελέγχεται αυτομάτως στο στάδιο υποβολής της δήλωσης. Δεν απαιτείται, δηλαδή, να επισυναφθούν εκείνη τη στιγμή παλιές δηλώσεις εισοδήματος για να υποβληθεί η πράξη.
Ωστόσο, η ΑΑΔΕ μπορεί να ελέγξει μεταγενέστερα την προέλευση και τη φορολογική δυνατότητα του γονέα να διαθέτει το συγκεκριμένο ποσό.
Γι’ αυτό σε μεγάλες γονικές παροχές πρέπει να υπάρχει καθαρή εικόνα για το πόθεν προέρχονται τα χρήματα.
Πρακτικά παραδείγματα
Παράδειγμα 1: 20.000€ για αγορά αυτοκινήτου
Ο πατέρας μεταφέρει 20.000€ από τον τραπεζικό του λογαριασμό στον λογαριασμό του παιδιού.
Αν δεν έχει καταναλωθεί προηγουμένως το αφορολόγητο μεταξύ τους, φόρος: 0€. Γίνεται δήλωση myPROPERTY και φυλάσσεται το αποδεικτικό μεταφοράς.
Ακόμη και αν ο πατέρας πληρώσει απευθείας τον πωλητή του αυτοκινήτου, μπορεί να εφαρμοστεί το αφορολόγητο εφόσον η τραπεζική διαδρομή και η αγορά στο όνομα του παιδιού αποδεικνύονται.
Παράδειγμα 2: 100.000€ για αγορά κατοικίας
Ο γονέας μεταφέρει 100.000€ μέσω τράπεζας στο παιδί ή απευθείας στον πωλητή του ακινήτου.
Με διαθέσιμο αφορολόγητο τουλάχιστον 100.000€, φόρος: 0€.
Στην απευθείας πληρωμή στον πωλητή πρέπει να προκύπτει από το συμβόλαιο ή άλλη συμφωνία ότι τα χρήματα καλύπτουν το τίμημα του ακινήτου που αγοράζει το παιδί.
Παράδειγμα 3: 300.000€ μέσω τράπεζας
Αν ο ίδιος γονέας δεν έχει κάνει από 1/10/2021 άλλες παροχές προς το ίδιο παιδί που εξαντλούν το όριο, τα 300.000€ βρίσκονται μέσα στα 800.000€.
Φόρος: 0€.
Η δήλωση myPROPERTY παραμένει απαραίτητη.
Παράδειγμα 4: 20.000€ σε μετρητά
Ο πατέρας παραδίδει 20.000€ μετρητά.
Δεν εφαρμόζεται το αφορολόγητο των 800.000€.
Φόρος: 20.000 × 10% = 2.000€.
Παράδειγμα 5: Πατέρας και μητέρα δίνουν χρήματα στο ίδιο παιδί
Ο πατέρας μεταφέρει 400.000€ και η μητέρα άλλα 400.000€.
Αν κανένας από τους δύο δεν έχει προηγούμενες μεταβιβάσεις μετά την 1/10/2021 προς το συγκεκριμένο παιδί που μειώνουν το δικό του διαθέσιμο όριο, και οι δύο παροχές μπορούν να είναι αφορολόγητες.
Το όριο εξετάζεται χωριστά για πατέρας → παιδί και μητέρα → παιδί.
Τι κάνω αν έχω ήδη κάνει λάθος μεταφορά
Μην κάνεις δεύτερη κίνηση χρημάτων με σκοπό να «σβήσεις» την πρώτη χωρίς να ελέγξεις πρώτα τι έχει φορολογικά συμβεί.
Αν έγινε πραγματική παράδοση με μετρητά, η μεταγενέστερη τραπεζική μεταφορά δεν μετατρέπει αναδρομικά την πρώτη παροχή σε τραπεζική. Αν έχει γίνει σωστή τραπεζική μεταφορά αλλά δεν επιβεβαιώνεται από την ΑΑΔΕ, συγκέντρωσε άμεσα:
- τραπεζικό extrait,
- αποδεικτικό μεταφοράς,
- IBAN προέλευσης και προορισμού,
- τυχόν επιταγή,
- σύμβαση αγοράς ή τιμολόγιο, όταν τα χρήματα πήγαν απευθείας σε τρίτο.
Σε μεγάλο ποσό ή σε περίπτωση που έχει ήδη υποβληθεί λανθασμένη δήλωση, είναι συνετό να γίνει έλεγχος πριν από νέα συναλλαγή, γιατί η ημερομηνία κάθε μεταφοράς επηρεάζει τον φορολογικό χαρακτηρισμό.
Checklist πριν μεταφέρεις χρήματα στο παιδί σου
- Έλεγξε πόσο από το όριο των 800.000€ έχει ήδη χρησιμοποιηθεί από 1/10/2021 μεταξύ εσένα και του συγκεκριμένου παιδιού.
- Χρησιμοποίησε τραπεζική μεταφορά με καθαρή διαδρομή χρημάτων.
- Έλεγξε ότι ο λογαριασμός προέλευσης συνδέεται πραγματικά με τον γονέα.
- Αν χρησιμοποιήσεις κοινό λογαριασμό, έλεγξε ποιοι είναι οι συνδικαιούχοι.
- Φύλαξε αποδεικτικό μεταφοράς και extrait.
- Αν πληρώνεις απευθείας πωλητή, κράτησε συμβόλαιο, τιμολόγιο ή άλλο αποδεικτικό.
- Υπόβαλε τη δήλωση στο myPROPERTY.
- Φύλαξε την πράξη της ΑΑΔΕ.
- Αν η παροχή θα χρησιμοποιηθεί για αγορά ακινήτου ή αυτοκινήτου, ολοκλήρωσε τη μεταφορά πριν από τη σχετική δαπάνη.
- Βεβαιώσου ότι ο γονέας μπορεί να δικαιολογήσει την προέλευση του ποσού σε ενδεχόμενο φορολογικό έλεγχο.
Συχνές ερωτήσεις
Πόσα χρήματα μπορώ να δώσω στο παιδί μου χωρίς φόρο;
Έως το διαθέσιμο υπόλοιπο του σωρευτικού ορίου 800.000€ μεταξύ του ίδιου γονέα και παιδιού, εφόσον η χρηματική παροχή αποδεικνύεται μέσω χρηματοπιστωτικού ιδρύματος.
Πρέπει τα χρήματα να περάσουν μέσω τράπεζας;
Ναι, για να εφαρμοστεί το αφορολόγητο στις χρηματικές γονικές παροχές.
Τι γίνεται αν δώσω χρήματα μετρητά;
Σε γονέα προς παιδί εφαρμόζεται φόρος 10% χωρίς αφορολόγητο.
Μπορούν και οι δύο γονείς να δώσουν χρήματα;
Ναι. Κάθε σχέση γονέα–παιδιού εξετάζεται χωριστά ως προς το σωρευτικό όριο.
Χρειάζεται συμβολαιογράφος;
Όχι για την απλή γονική παροχή χρημάτων χωρίς συμβόλαιο. Η δήλωση μπορεί να γίνει από γονέα και παιδί στο myPROPERTY.
Πότε πρέπει να υποβληθεί η δήλωση;
Χωρίς συμβόλαιο, μέσα σε 6 μήνες από την παράδοση των χρημάτων.
Μπορεί ο γονέας να πληρώσει απευθείας το σπίτι;
Ναι, μπορεί να μεταφέρει το ποσό στον πωλητή για λογαριασμό του παιδιού, εφόσον η συναλλαγή και ο σκοπός της αποδεικνύονται με τα κατάλληλα έγγραφα.
Καλύπτει τεκμήρια η γονική παροχή;
Ναι, εφόσον αποδεικνύεται ότι τα χρήματα περιήλθαν στο παιδί πριν από τη σχετική δαπάνη και έχουν φορολογηθεί ή απαλλαγεί νόμιμα.
Τι γίνεται πάνω από 800.000€;
Το υπερβάλλον ποσό φορολογείται με 10%.
Αν η ΑΑΔΕ δεν επιβεβαιώσει την τράπεζα;
Μπορεί να ζητήσει από το παιδί τα απαραίτητα αποδεικτικά μέσα σε πέντε εργάσιμες ημέρες.