Ρύθμιση οφειλών 2026: πόσες δόσεις και πόσο τον μήνα

✓ Ενημερώθηκε: 24 Αυγούστου 2026Πηγή: ΑΑΔΕ — Πάγια ρύθμιση βεβαιωμένων οφειλών · Συχνές ερωτήσεις ρύθμισης ν.5313/2026

Η οφειλή σου

Το ποσό που χρωστάς, όπως εμφανίζεται στο myAADE.

Καθορίζει σε πόσες δόσεις μπορεί να ρυθμιστεί.

Όσο περισσότερες, τόσο μικρότερη η δόση αλλά μεγαλύτερος ο συνολικός τόκος.

Προκαταρκτικό αποτέλεσμα

…

Ενδεικτικός υπολογισμός. Ο αριθμός δόσεων, η ελάχιστη δόση και οι όροι απώλειας προέρχονται από τα επίσημα κείμενα της ΑΑΔΕ. Ο τόκος δίνεται ως εκτίμηση — το ακριβές επιτόκιο ορίζεται με βάση τον ν.4152/2013 και εμφανίζεται στην πράξη ρύθμισης. Το τελικό ποσό είναι αυτό του myAADE.

Ρύθμιση οφειλών 2026: πόσες δόσεις και πόσο τον μήνα

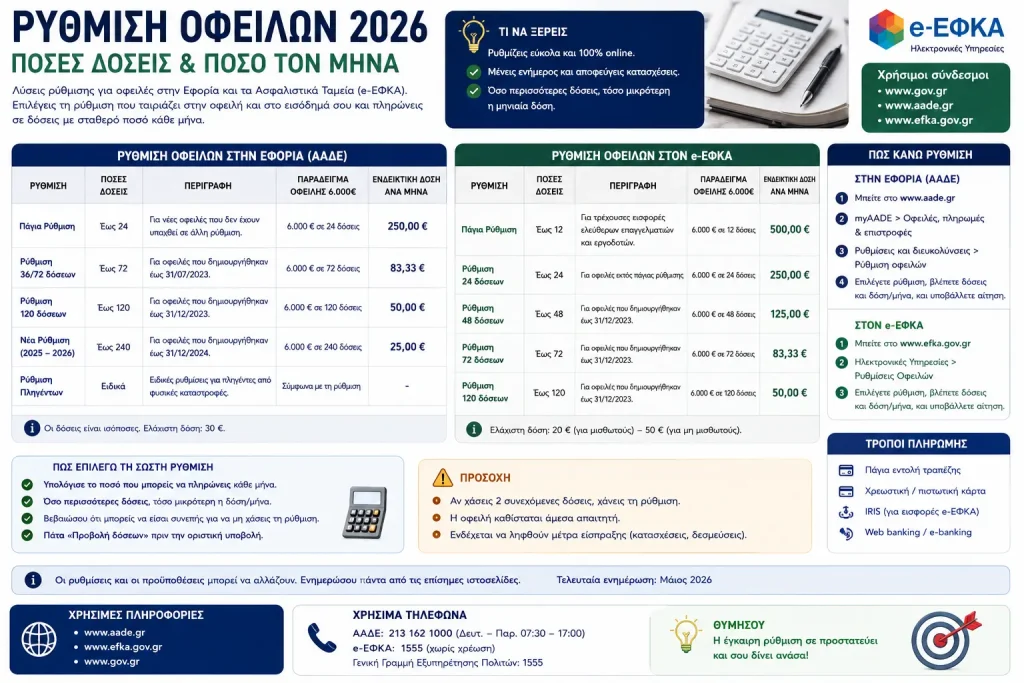
Πόσες δόσεις — εξαρτάται από το είδος της οφειλής

Είδος οφειλής Δόσεις
Τακτική — φόρος εισοδήματος, ΕΝΦΙΑ, ΦΠΑ έως 24
Έκτακτη — από φορολογικό έλεγχο, κληρονομιά, δωρεά έως 48
Ληξιπρόθεσμη έως 31/12/2023 — ν.5313/2026 έως 72

Για τη ρύθμιση των 72 δόσεων η αίτηση υποβάλλεται ψηφιακά στο myAADE έως 31/12/2026.

Η ελάχιστη δόση των 30 € αλλάζει τα δεδομένα

Δεν μπορείς να απλώσεις μια μικρή οφειλή σε όσες δόσεις θέλεις. Αν το ποσό διά τις δόσεις βγάζει κάτω από 30 €, ο αριθμός δόσεων μειώνεται αυτόματα.

Οφειλή 300 € δεν γίνεται 24 δόσεις των 12,50 € — γίνεται 10 δόσεις των 30 €.

Πότε χάνεις τη ρύθμιση

Με δύο συνεχόμενες ανεξόφλητες δόσεις. Η απώλεια είναι σοβαρή:

Αν καθυστερήσεις μία δόση, επιβαρύνεσαι με μηνιαία προσαύξηση 15% — αλλά η ρύθμιση κρατάει.

Τι κερδίζεις μπαίνοντας σε ρύθμιση

  1. Αποδεικτικό φορολογικής ενημερότητας
  2. Αναστολή αναγκαστικών μέτρων και της εκτέλεσης σε κινητά και ακίνητα
  3. Αποδέσμευση μελλοντικών απαιτήσεων από κατασχέσεις εις χείρας τρίτων, μετά από αίτηση
  4. Αναστολή ποινικής δίωξης για μη καταβολή χρεών προς το Δημόσιο

Το λάθος που ακυρώνει την αίτηση

Η ρύθμιση ενεργοποιείται με την καταβολή της πρώτης δόσης, μέσα σε τρεις εργάσιμες ημέρες από την υποβολή της αίτησης. Αν δεν πληρωθεί, η αίτηση δεν παράγει αποτέλεσμα.

Λιγότερες δόσεις ή περισσότερες;

Οικονομικά, λιγότερες δόσεις σημαίνουν μικρότερο συνολικό τόκο — και για έως 12 δόσεις ισχύει και χαμηλότερο επιτόκιο.

Πρακτικά όμως το κρίσιμο είναι να μπορείς να πληρώνεις κάθε μήνα. Μια ρύθμιση που χάνεται κοστίζει πολύ περισσότερο από τον τόκο.

Για τον τόκο, να ξέρεις

Το εργαλείο δείχνει τον τόκο ως εκτίμηση. Το επίσημο FAQ της ΑΑΔΕ παραπέμπει στο επιτόκιο του ν.4152/2013 χωρίς να το αριθμεί, οπότε προτιμήσαμε να μην το παρουσιάσουμε ως βεβαιότητα. Το ακριβές ποσό εμφανίζεται στην πράξη ρύθμισης στο myAADE.

Δες επίσης

Πηγές

  • ΑΑΔΕ: Συχνές ερωτήσεις για τη ρύθμιση οφειλών του ν.5313/2026.

Συχνές ερωτήσεις

Σε πόσες δόσεις μπορώ να ρυθμίσω;
Εξαρτάται από το είδος της οφειλής. Η πάγια ρύθμιση δίνει <b>έως 24 δόσεις</b> για τακτικές οφειλές (φόρος εισοδήματος, ΕΝΦΙΑ, ΦΠΑ) και <b>έως 48</b> για έκτακτες (από έλεγχο, κληρονομιές, δωρεές). Για οφειλές που έγιναν ληξιπρόθεσμες έως 31/12/2023 υπάρχει η ρύθμιση του ν.5313/2026 με <b>έως 72 δόσεις</b>, με αίτηση μέχρι 31/12/2026.
Υπάρχει ελάχιστη δόση;
Ναι, <b>30 € τον μήνα</b>. Αυτό σημαίνει ότι μια μικρή οφειλή δεν μπορεί να απλωθεί σε όσες δόσεις θέλεις: αν το ποσό διά τις δόσεις βγάζει κάτω από 30 €, ο αριθμός των δόσεων μειώνεται αυτόματα.
Πότε χάνω τη ρύθμιση;
Με <b>δύο συνεχόμενες ανεξόφλητες δόσεις</b>. Η απώλεια είναι σοβαρή: ολόκληρο το υπόλοιπο γίνεται άμεσα απαιτητό, ξαναρχίζουν τα αναγκαστικά μέτρα και χάνεις τη φορολογική ενημερότητα. Αν καθυστερήσεις μία δόση, επιβαρύνεσαι με μηνιαία προσαύξηση 15% — αλλά η ρύθμιση κρατάει.
Τι κερδίζω μπαίνοντας σε ρύθμιση;
Τέσσερα πράγματα: αποδεικτικό φορολογικής ενημερότητας, αναστολή των αναγκαστικών μέτρων και της εκτέλεσης σε κινητά και ακίνητα, αποδέσμευση μελλοντικών απαιτήσεων από κατασχέσεις εις χείρας τρίτων (μετά από αίτηση), και αναστολή ποινικής δίωξης για χρέη προς το Δημόσιο.
Πότε ενεργοποιείται;
Με την καταβολή της <b>πρώτης δόσης, μέσα σε τρεις εργάσιμες ημέρες</b> από την υποβολή της αίτησης. Αν δεν πληρωθεί, η αίτηση δεν παράγει αποτέλεσμα — είναι από τα πιο συχνά λάθη.
Συμφέρει να πάρω τις λιγότερες δόσεις;
Οικονομικά ναι: όσο λιγότερες δόσεις, τόσο μικρότερος ο συνολικός τόκος, και για έως 12 δόσεις ισχύει και χαμηλότερο επιτόκιο. Πρακτικά όμως το κρίσιμο είναι να μπορείς να πληρώνεις κάθε μήνα — μια ρύθμιση που χάνεται κοστίζει πολύ περισσότερο από τον τόκο.

Σχετικά εργαλεία