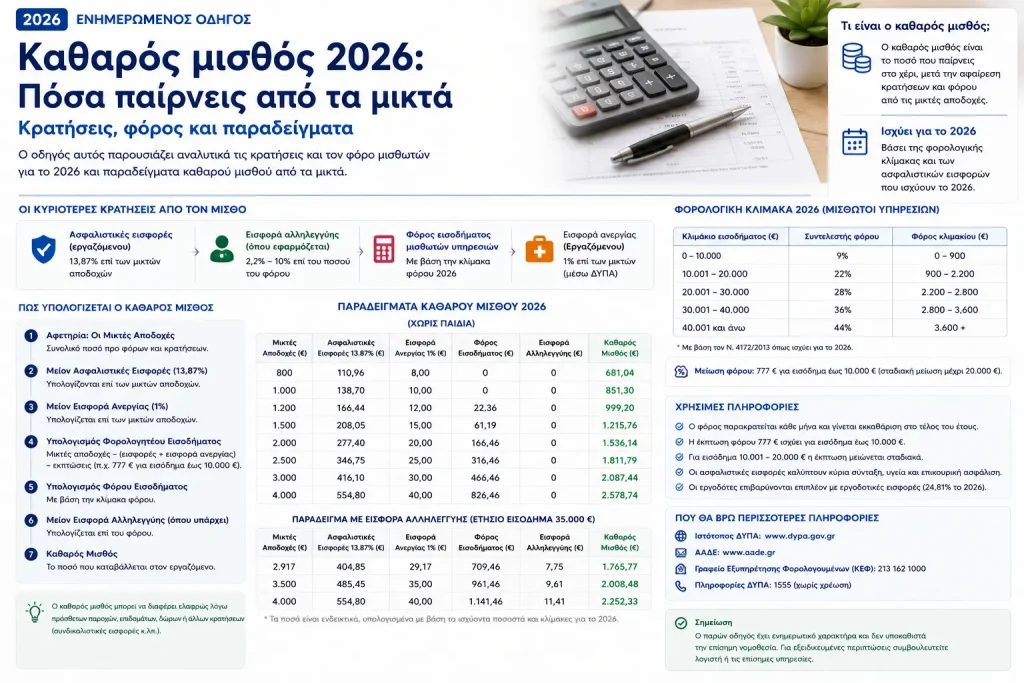
Ο καθαρός μισθός είναι το ποσό που απομένει από τα μικτά αφού αφαιρεθούν οι εργατικές ασφαλιστικές εισφορές και η παρακράτηση φόρου. Το 2026 ο υπολογισμός έχει αλλάξει αισθητά, επειδή από το φορολογικό έτος 2026 εφαρμόζεται νέα κλίμακα φόρου, με διαφορετικές ελαφρύνσεις ανάλογα με τα παιδιά και —για πρώτη φορά τόσο έντονα— την ηλικία. Παράλληλα, από 1 Απριλίου 2026 ο κατώτατος μισθός είναι 920€ μικτά και το κατώτατο ημερομίσθιο 41,09€.
Γρήγορη απάντηση: Μικτά είναι τα χρήματα πριν από εισφορές και φόρο. Καθαρά είναι τα χρήματα που τελικά μένουν στον εργαζόμενο μετά τις κρατήσεις.
Το ποσό που γράφει η σύμβαση, πριν από εισφορές και φόρο.
Στον ιδιωτικό τομέα συνήθως 14: 12 μισθοί συν δώρα και επίδομα αδείας.
Προκαταρκτικό αποτέλεσμα
…
Ενδεικτικός υπολογισμός για μισθωτό ιδιωτικού τομέα βασικής κατηγορίας. Δεν υποκαθιστά τη μισθοδοσία της επιχείρησης.
Κατώτατος μισθός 2026: 880€ ή 920€;
Και τα δύο ποσά εμφανίζονται μέσα στο 2026, αλλά αφορούν διαφορετικές περιόδους.
| Περίοδος 2026 | Κατώτατος μισθός | Κατώτατο ημερομίσθιο |
|---|---|---|
| 1 Ιανουαρίου – 31 Μαρτίου | 880€ | 39,30€ |
| Από 1 Απριλίου 2026 | 920€ | 41,09€ |
Η αύξηση στα 920€ έγινε με την ΥΑ 8934/27.3.2026, ΦΕΚ Β΄ 1759. Το ίδιο το Υπουργείο Εργασίας επιβεβαιώνει μετάβαση από 880€ σε 920€ και από 39,30€ σε 41,09€.
Μικτός και καθαρός μισθός: ποια είναι η διαφορά;
Ο μικτός μισθός είναι η συμφωνημένη αμοιβή πριν από τις κρατήσεις. Από αυτόν αφαιρούνται κυρίως οι ασφαλιστικές εισφορές που βαρύνουν τον εργαζόμενο και ο Φόρος Μισθωτών Υπηρεσιών.
Η βασική διαδρομή είναι:
ΜΙΚΤΑ → εργατικές ασφαλιστικές εισφορές → φορολογητέες αποδοχές → φόρος → ΚΑΘΑΡΑ
Γι’ αυτό, για παράδειγμα, τα 1.200€ μικτά δεν σημαίνουν 1.200€ στην τράπεζα.
Ασφαλιστικές εισφορές εργαζομένου 2026
Ένα από τα συχνότερα λάθη είναι να γράφεται ότι «ο εργαζόμενος πληρώνει 35,16% εισφορές».
Δεν ισχύει.
Στο κοινό πακέτο ασφάλισης ΚΠΚ 101 «Μικτά, ΙΚΑ-ΤΕΑΜ», ο e-ΕΦΚΑ εμφανίζει:
| Εισφορές κοινής ασφάλισης | Ποσοστό |
|---|---|
| Εργαζόμενος | 13,37% |
| Εργοδότης | 21,79% |
| Σύνολο | 35,16% |
Το 35,16% είναι δηλαδή εργατικές + εργοδοτικές εισφορές, όχι κράτηση από τον μισθό του εργαζομένου.
Μόνο για την κύρια σύνταξη, το συνολικό ποσοστό είναι 20%: 6,67% εργαζόμενος και 13,33% εργοδότης. Στις συνολικές κρατήσεις προστίθενται οι υπόλοιποι ασφαλιστικοί κλάδοι.
Οι παραπάνω πίνακες καθαρών που ακολουθούν αφορούν τυπικό μισθωτό ιδιωτικού τομέα με κοινή ασφάλιση ΚΠΚ 101. Βαρέα, ειδικά πακέτα, μηχανικοί, υγειονομικοί, έμμισθοι δικηγόροι και άλλες κατηγορίες μπορεί να έχουν διαφορετικές κρατήσεις.
Το ανώτατο όριο ασφαλιστέων αποδοχών από 1/1/2026 είναι 7.761,94€ τον μήνα.
Αν παίρνω 1.200€ μικτά, πόσο κοστίζω στον εργοδότη;
Με το κοινό ποσοστό εργοδοτικής εισφοράς 21,79%:
- μικτός μισθός: 1.200€
- εργοδοτικές εισφορές: περίπου 261,48€
- άμεσο μηνιαίο μισθολογικό κόστος: περίπου 1.461,48€
Άρα μικτός μισθός ≠ συνολικό κόστος εργοδότη.
Στα 920€ μικτά, οι αντίστοιχες εργοδοτικές εισφορές είναι περίπου 200,47€, δηλαδή περίπου 1.120,47€ κόστος μιας συνηθισμένης μηνιαίας μισθοδοσίας, πριν ληφθούν υπόψη η ετήσια επίδραση Δώρων, αδείας και άλλων αποδοχών.
Φόρος μισθωτών 2026: η νέα κλίμακα
Ο ν. 5246/2025 άλλαξε από το φορολογικό έτος 2026 τη φορολόγηση μισθών. Για φορολογούμενο άνω των 30 ετών χωρίς εξαρτώμενα παιδιά, η βασική κλίμακα είναι:
| Ετήσιο φορολογητέο εισόδημα | Συντελεστής |
|---|---|
| 0–10.000€ | 9% |
| 10.000,01–20.000€ | 20% |
| 20.000,01–30.000€ | 26% |
| 30.000,01–40.000€ | 34% |
| 40.000,01–60.000€ | 39% |
| Πάνω από 60.000€ | 44% |
Οι νέοι συντελεστές ισχύουν για εισοδήματα που αποκτώνται από το φορολογικό έτος 2026.
Προσοχή: δεν φορολογείται όλο το εισόδημα με τον μεγαλύτερο συντελεστή
Αν κάποιος έχει φορολογητέο εισόδημα 25.000€, δεν πληρώνει 26% πάνω σε ολόκληρα τα 25.000€.
Κάθε τμήμα φορολογείται στο αντίστοιχο κλιμάκιο.
Το 2026 τα παιδιά μειώνουν περισσότερο τον φόρο
Από το 2026 δεν αλλάζει μόνο η κλασική μείωση φόρου. Τα παιδιά επηρεάζουν και ορισμένους φορολογικούς συντελεστές.
Στο εισόδημα 10.000,01–20.000€ ο συντελεστής είναι:
| Παιδιά | Συντελεστής 2ου κλιμακίου |
|---|---|
| Χωρίς παιδιά | 20% |
| 1 παιδί | 18% |
| 2 παιδιά | 16% |
| 3 παιδιά | 9% |
| 4+ παιδιά | 0% |
Στο τμήμα 20.000,01–30.000€ είναι αντίστοιχα 26%, 24%, 22%, 20% και 18% για τέσσερα παιδιά, με επιπλέον μείωση για περισσότερα.
Έκπτωση φόρου μισθωτών 2026
Παράλληλα εφαρμόζεται η μείωση του άρθρου 16:
| Εξαρτώμενα παιδιά | Βασική μείωση φόρου |
|---|---|
| 0 | 777€ |
| 1 | 900€ |
| 2 | 1.120€ |
| 3 | 1.340€ |
| 4 | 1.580€ |
| 5 | 1.780€ |
| Κάθε παιδί μετά το 5ο | +220€ |
Για φορολογητέο εισόδημα πάνω από 12.000€, η μείωση μειώνεται κατά 20€ ανά 1.000€ εισοδήματος σύμφωνα με το άρθρο 16, με εξαίρεση φορολογούμενους με πέντε ή περισσότερα εξαρτώμενα παιδιά.
Και η ηλικία αλλάζει τα καθαρά το 2026
Αυτό είναι πολύ σημαντικό για οποιονδήποτε calculator μισθού.
Για φορολογούμενους:
- έως 25 ετών, τα πρώτα 20.000€ φορολογούνται με συντελεστή 0%,
- 26 έως 30 ετών, τα πρώτα 20.000€ φορολογούνται με 9%,
- άνω των 30 εφαρμόζεται η κανονική κλίμακα και οι μειώσεις ανά παιδιά.
Γι’ αυτό δύο εργαζόμενοι με ακριβώς τον ίδιο μικτό μισθό μπορεί να παίρνουν διαφορετικά καθαρά.
Το Υπουργείο Εργασίας δίνει χαρακτηριστικά για τα 920€ μικτά και εργαζόμενο χωρίς άλλα εισοδήματα:
- έως 25 ετών: περίπου 797€ καθαρά
- 26–30 ετών: περίπου 781€
- άνω των 30 χωρίς παιδιά: περίπου 772€.
Κατώτατος μισθός 920€ – πόσα είναι καθαρά;
Για εργαζόμενο άνω των 30, κοινής ασφάλισης, χωρίς άλλα εισοδήματα:
920€ μικτά – χωρίς παιδιά
| Υπολογισμός | Ποσό |
|---|---|
| Μικτά | 920€ |
| Εισφορές εργαζομένου 13,37% | ≈123€ |
| Μετά τις εισφορές | ≈797€ |
| Αναλογία φόρου | ≈25€ |
| Καθαρά | ≈772€ |
920€ ανά αριθμό παιδιών
| Οικογενειακή κατάσταση | Καθαρά περίπου |
|---|---|
| Χωρίς παιδιά | 772€ |
| 1 παιδί | 782€ |
| 2 παιδιά | 797€ |
| 3 παιδιά | 797€ |
Τα συγκεκριμένα ποσά δεν είναι απλώς εκτίμηση calculator: το Υπουργείο Εργασίας δημοσίευσε για εργαζόμενο άνω των 30 772€, 782€ και 797€ αντίστοιχα για κανένα, ένα και δύο ή περισσότερα παιδιά.
Πίνακας μικτά → καθαρά 2026
Ο παρακάτω πίνακας αφορά εργαζόμενο άνω των 30, χωρίς παιδιά και άλλα εισοδήματα, κοινής ασφάλισης ΚΠΚ 101, με πλήρη ετήσια απασχόληση. Τα ποσά είναι ενδεικτικά και στρογγυλοποιημένα.
| Μικτά | Εισφορές εργαζομένου | Φόρος περίπου | Καθαρά περίπου |
|---|---|---|---|
| 920€ | 123€ | 25€ | 772€ |
| 1.000€ | 134€ | 41€ | 826€ |
| 1.100€ | 147€ | 59€ | 894€ |
| 1.200€ | 160€ | 78€ | 961€ |
| 1.300€ | 174€ | 97€ | 1.029€ |
| 1.400€ | 187€ | 116€ | 1.097€ |
| 1.500€ | 201€ | 136€ | 1.164€ |
| 1.600€ | 214€ | 155€ | 1.232€ |
| 1.800€ | 241€ | 200€ | 1.359€ |
| 2.000€ | 267€ | 249€ | 1.483€ |
| 2.500€ | 334€ | 372€ | 1.793€ |
| 3.000€ | 401€ | 528€ | 2.071€ |
Η ΑΑΔΕ ορίζει ότι ο μηνιαίος μισθός υπόκειται σε παρακράτηση μετά από αναγωγή σε ετήσιο εισόδημα και εφαρμογή των άρθρων 15 και 16.
Σημείωση: η πραγματική παρακράτηση συγκεκριμένου μήνα μπορεί να διαφέρει ελαφρά λόγω της ακριβούς μεθοδολογίας ΦΜΥ, στρογγυλοποιήσεων, πρόσθετων αποδοχών ή αλλαγής της μισθοδοσίας μέσα στο έτος. Οι παραπάνω υπολογισμοί είναι σχεδιασμένοι ώστε να είναι συγκρίσιμοι με τη μεθοδολογία των επίσημων παραδειγμάτων του Υπουργείου.
1.000€ μικτά – πόσα καθαρά;
Για εργαζόμενο άνω των 30 χωρίς παιδιά και ειδικές κρατήσεις, περίπου 826€ καθαρά.
1.100€ μικτά – πόσα καθαρά;
Περίπου 894€ καθαρά.
1.200€ μικτά – πόσα καθαρά;
Περίπου 961€ καθαρά.
1.300€ μικτά – πόσα καθαρά;
Περίπου 1.029€ καθαρά.
1.400€ μικτά – πόσα καθαρά;
Περίπου 1.097€ καθαρά.
1.500€ μικτά – πόσα καθαρά;
Περίπου 1.164€ χωρίς παιδιά. Τα παιδιά αλλάζουν αρκετά το αποτέλεσμα.
1.600€ μικτά – πόσα καθαρά;
Περίπου 1.232€.
1.800€ μικτά – πόσα καθαρά;
Περίπου 1.359€.
2.000€ μικτά – πόσα καθαρά;
Περίπου 1.483€.
Πώς επηρεάζουν τα παιδιά τα 1.500€ μικτά
Για εργαζόμενο άνω των 30:
| 1.500€ μικτά | Καθαρά περίπου |
|---|---|
| Χωρίς παιδιά | 1.164€ |
| 1 παιδί | 1.184€ |
| 2 παιδιά | 1.212€ |
| 3 παιδιά | 1.268€ |
Η μεγάλη διαφορά με τρία παιδιά προκύπτει επειδή το 2026 μειώνεται δραστικά και ο φορολογικός συντελεστής του δεύτερου κλιμακίου, όχι μόνο η έκπτωση φόρου.
Πόσα μικτά χρειάζομαι για Χ καθαρά;
Με τις ίδιες παραδοχές — άνω των 30, χωρίς παιδιά, κοινή ασφάλιση:
| Θέλω καθαρά περίπου | Χρειάζονται περίπου μικτά |
|---|---|
| 800€ | 961€ |
| 900€ | 1.109€ |
| 1.000€ | 1.258€ |
| 1.100€ | 1.406€ |
| 1.200€ | 1.552€ |
| 1.300€ | 1.705€ |
| 1.500€ | 2.026€ |
| 1.800€ | 2.511€ |
| 2.000€ | 2.871€ |
Αυτός ο αντίστροφος πίνακας είναι ενδεικτικός, επειδή ηλικία, παιδιά, ειδικές κρατήσεις, bonus και πρόσθετες αμοιβές μπορούν να μετακινήσουν το αποτέλεσμα.
Γιατί στον ιδιωτικό τομέα μιλάμε για 14 μισθούς;
Ο μισθωτός που εργάζεται ολόκληρες τις αντίστοιχες περιόδους δικαιούται οικονομικά:
- 12 μηνιαίους μισθούς,
- ένα πλήρες Δώρο Χριστουγέννων,
- μισό μισθό ως Δώρο Πάσχα,
- έως μισό μισθό ως επίδομα άδειας.
Άρα το ετήσιο πακέτο αντιστοιχεί έως 14 μηνιαίους μισθούς. Η Επιθεώρηση Εργασίας επιβεβαιώνει ένα μισθό για το Δώρο Χριστουγέννων, μισό για το Πάσχα και όριο μισού μισθού για το επίδομα άδειας.
Για παράδειγμα:
1.500€ × 14 = 21.000€ ετήσιες μικτές τακτικές αποδοχές, εφόσον υπάρχει πλήρης δικαίωση των Δώρων και του επιδόματος άδειας.
4ωρο 2026 – πόσα είναι τα καθαρά;
Η μερική απασχόληση αμείβεται αναλογικά με τις ώρες του αντίστοιχου πλήρως απασχολούμενου.
Με κατώτατο 920€:
Τυπικό 4ωρο αντί 8ωρου
- μικτά: περίπου 460€
- εισφορές 13,37%: περίπου 61,50€
- φόρος στο συγκεκριμένο απλό παράδειγμα: 0€
- καθαρά: περίπου 398,50€
Τυπικό 6ωρο
- μικτά: περίπου 690€
- εισφορές: περίπου 92,25€
- φόρος στο απλό παράδειγμα: 0€
- καθαρά: περίπου 597,75€
Δεν είναι σωστό να λέμε γενικά «4ωρο = ακριβώς ο μισός καθαρός μισθός», επειδή ο φόρος δεν είναι αναλογικός.
Ποιο είναι το ωρομίσθιο των 920€;
Για υπάλληλο με μηνιαίο μισθό, η Επιθεώρηση δίνει τον τύπο:
Μηνιαίος μισθός ÷ 25 × 6 ÷ 40
Άρα:
920 ÷ 25 × 6 ÷ 40 = 5,52€ νόμιμο ωρομίσθιο για τη συγκεκριμένη αναγωγή.
Τριετίες 2026
Για υπαλλήλους που αμείβονται με τον νομοθετημένο κατώτατο:
- 1 τριετία: +10%
- 2 τριετίες: +20%
- 3 τριετίες: +30%.
Μετρούν περίοδοι προϋπηρεσίας πριν από 14/2/2012 και μετά από 1/1/2024. Η ενδιάμεση περίοδος δεν προσμετράται για τη συγκεκριμένη επαναλειτουργία των τριετιών.
| Τριετίες | Μικτά από 1/4/2026 | Καθαρά χωρίς παιδιά* |
|---|---|---|
| 0 | 920€ | ≈772€ |
| 1 | 1.012€ | ≈834€ |
| 2 | 1.104€ | ≈896€ |
| 3 | 1.196€ | ≈959€ |
*Άνω των 30, χωρίς άλλα εισοδήματα.
Τα 1.012€, 1.104€, 1.196€ και τα αντίστοιχα 834€, 896€, 959€ επιβεβαιώνονται αυτούσια στον επίσημο πίνακα του Υπουργείου Εργασίας.
Νυχτερινά, Κυριακές και υπερωρίες
Το 2026 ισχύουν, μεταξύ άλλων:
| Πρόσθετη εργασία | Βασική προσαύξηση |
|---|---|
| Νυχτερινή εργασία 22:00–06:00 | +25% επί νόμιμου ωρομισθίου |
| Κυριακή/αργία | +75% επί νόμιμου ωρομισθίου |
| Υπερεργασία | +20% |
| Νόμιμη υπερωρία | +40% |
Η υπερεργασία σε πενθήμερο αφορά κατά κανόνα την 41η–45η ώρα. Η νόμιμη υπερωρία αμείβεται με +40%, μέσα στα προβλεπόμενα όρια.
Μεγάλη αλλαγή στις ασφαλιστικές εισφορές των προσαυξήσεων
Το 2026 οι προσαυξήσεις για νυχτερινή εργασία, υπερεργασία, υπερωρία, Κυριακές και αργίες των εργαζομένων πλήρους απασχόλησης δεν υπόκεινται σε εργατικές ή εργοδοτικές ασφαλιστικές εισφορές. Η εξαίρεση επεκτάθηκε από 1/11/2025 και ισχύει στο σύνολο των κλάδων.
Αυτό σημαίνει ότι η νόμιμη προσαύξηση εξακολουθεί να πληρώνεται, αλλά μπορεί να αποδίδει περισσότερα καθαρά από ό,τι με το παλαιότερο σύστημα.
Δώρο Χριστουγέννων, Πάσχα και επίδομα άδειας έχουν κρατήσεις;
Ναι. Δεν είναι «καθαρά» ποσά ίσα με τα μικτά.
Ο e-ΕΦΚΑ αναφέρει ρητά ότι τα Δώρα Χριστουγέννων και Πάσχα και το επίδομα αδείας υπόκεινται σε ασφαλιστικές εισφορές. Φορολογικά αποτελούν αποδοχές από μισθωτή εργασία και συνυπολογίζονται στη φορολογική μεταχείριση.
Το bonus φορολογείται;
Ένα συνηθισμένο χρηματικό bonus που αποτελεί πρόσθετη αμοιβή εργασίας συνυπολογίζεται στις αποδοχές και επηρεάζει φόρο και, εκτός ειδικής εξαίρεσης, ασφαλιστικές εισφορές. Η ΑΑΔΕ ορίζει ότι στην παρακράτηση περιλαμβάνονται και εφάπαξ παροχές από μισθωτή εργασία.
Τι ισχύει για τις διατακτικές σίτισης;
Ο e-ΕΦΚΑ προβλέπει εξαίρεση από ασφαλιστικές εισφορές όταν οι προϋποθέσεις πληρούνται σωρευτικά, μεταξύ άλλων όταν η αξία δεν υπερβαίνει τα 6€ ανά εργάσιμη ημέρα και χρησιμοποιείται για τις προβλεπόμενες ανάγκες σίτισης.
Αν για παράδειγμα η διατακτική είναι 10€ και δεν πληρούται το όριο, ο e-ΕΦΚΑ διευκρινίζει ότι οι εισφορές επιβάλλονται στο σύνολο της αξίας και όχι μόνο στα επιπλέον 4€.
Πώς διαβάζω το εκκαθαριστικό μισθοδοσίας;
Ο εργοδότης υποχρεούται κατά την εξόφληση να χορηγεί εκκαθαριστικό ή ανάλυση μισθοδοσίας.
Έλεγξε κυρίως:
□ βασικό μισθό
□ συνολικές μικτές αποδοχές
□ ημέρες ασφάλισης
□ εργατικές ασφαλιστικές εισφορές
□ ΦΜΥ
□ υπερεργασία και υπερωρίες
□ νυχτερινά
□ Κυριακές/αργίες
□ bonus ή άλλα επιδόματα
□ απουσίες ή ασθένεια
□ τριετίες
□ τελικό πληρωτέο
Γιατί ο online calculator δείχνει άλλο ποσό από τη μισθοδοσία μου;
Οι πιο συχνές αιτίες είναι η ηλικία, τα παιδιά, διαφορετικό πακέτο ασφάλισης, βαρέα, τριετίες, bonus, νυχτερινά, Κυριακές, υπερωρίες, αναδρομικά, ασθένεια, απουσίες ή εργασία μόνο για μέρος του μήνα.
Ειδικά το 2026, calculator που δεν ζητά ηλικία και αριθμό παιδιών μπορεί να δώσει σημαντικά λανθασμένο αποτέλεσμα λόγω της νέας φορολογικής κλίμακας.
Formula για «Υπολογιστή καθαρού μισθού 2026»
Ένας σωστός calculator για κοινό μισθωτό ιδιωτικού τομέα πρέπει να λειτουργεί περίπου έτσι:
1. Εργατικές εισφορέςμικτά × ποσοστό ασφάλισης
Για ΚΠΚ 101:μικτά × 13,37%
2. Φορολογητέες αποδοχές μισθοδοσίαςμικτά – εργατικές εισφορές
3. Ετήσια αναγωγή
Λαμβάνονται υπόψη οι ετήσιες αποδοχές και η δομή των πληρωμών του ιδιωτικού τομέα.
4. Φόρος
Εφαρμόζεται η κλίμακα του άρθρου 15 ανά:
ηλικία + αριθμό παιδιών + ετήσιο φορολογητέο
5. Μείωση φόρου
Εφαρμόζεται το άρθρο 16.
6. Καθαράμικτά – εργατικές εισφορές – παρακράτηση φόρου
7. Εργοδοτικό κόστος
Για το απλό ΚΠΚ 101:
μικτά + μικτά × 21,79%
Τα inputs ενός πραγματικά χρήσιμου calculator πρέπει συνεπώς να είναι: μικτά, ηλικία, παιδιά, πλήρης/μερική απασχόληση, τριετίες, ασφαλιστικό πακέτο και πρόσθετες αποδοχές.
45 γρήγορες απαντήσεις
| Ερώτηση | Απάντηση |
|---|---|
| Τι σημαίνει μικτά; | Πριν από εισφορές και φόρο |
| Τι σημαίνει καθαρά; | Όσα απομένουν μετά τις κρατήσεις |
| 920€ μικτά πόσα καθαρά; | ≈772€ άνω των 30 χωρίς παιδιά |
| 920€ με 1 παιδί; | ≈782€ |
| 920€ με 2 παιδιά; | ≈797€ |
| 920€ έως 25 ετών; | ≈797€ χωρίς άλλα εισοδήματα |
| 920€ ηλικία 26–30; | ≈781€ |
| 1.000€ μικτά; | ≈826€* |
| 1.100€; | ≈894€* |
| 1.200€; | ≈961€* |
| 1.300€; | ≈1.029€* |
| 1.400€; | ≈1.097€* |
| 1.500€; | ≈1.164€* |
| 1.600€; | ≈1.232€* |
| 1.800€; | ≈1.359€* |
| 2.000€; | ≈1.483€* |
| 2.500€; | ≈1.793€* |
| 3.000€; | ≈2.071€* |
| Πληρώνω 35,16% εισφορές; | Όχι, είναι εργαζόμενος + εργοδότης |
| Τυπική εργατική εισφορά ΚΠΚ 101; | 13,37% |
| Τυπική εργοδοτική; | 21,79% |
| Κύρια σύνταξη εργαζομένου; | 6,67% |
| Κύρια σύνταξη εργοδότη; | 13,33% |
| Υπάρχει αφορολόγητο; | Τεχνικά λειτουργεί μέσω κλίμακας και μείωσης φόρου |
| Τα παιδιά αλλάζουν τα καθαρά; | Ναι, πολύ περισσότερο από το 2026 |
| Η ηλικία αλλάζει τα καθαρά; | Ναι |
| 4ωρο στον κατώτατο; | ≈460€ μικτά / ≈398,50€ καθαρά στο απλό παράδειγμα |
| 6ωρο; | ≈690€ / ≈597,75€ |
| 1 τριετία; | 1.012€ μικτά |
| 2 τριετίες; | 1.104€ |
| 3 τριετίες; | 1.196€ |
| Νυχτερινό; | +25% |
| Κυριακή/αργία; | +75% |
| Υπερεργασία; | +20% |
| Νόμιμη υπερωρία; | +40% |
| Οι προσαυξήσεις έχουν εισφορές; | Οι σχετικές προσαυξήσεις πλήρους απασχόλησης εξαιρούνται πλέον |
| Το bonus φορολογείται; | Κατά κανόνα ναι ως εργασιακή αμοιβή |
| Το Δώρο Χριστουγέννων έχει κρατήσεις; | Ναι |
| Το Δώρο Πάσχα; | Ναι |
| Το επίδομα άδειας; | Ναι |
| Πόσες πληρωμές έχει ο ιδιωτικός τομέας; | Οικονομικά έως 14 μισθούς |
| Πώς βρίσκω καθαρά από μικτά; | Εισφορές → ετήσιος φόρος → μείωση φόρου |
| Πώς βρίσκω μικτά από καθαρά; | Με αντίστροφο/iterative υπολογισμό |
| Γιατί αλλάζει το payslip; | Φόρος, extras, απουσίες, ειδικές κρατήσεις κ.ά. |
| Είναι ίδιο στο Δημόσιο; | Όχι απαραίτητα |
*Άνω των 30, χωρίς παιδιά/άλλα εισοδήματα, κοινή ασφάλιση.
Πηγές
- e-ΕΦΚΑ — Ασφαλιστικές εισφορές μισθωτών
- gov.gr — Φορολογία πολιτών: δήλωση και παρακράτηση φόρου εισοδήματος